服务器折旧率没有统一的国家强制标准,但行业内普遍采用5%的残值率和3到5年的折旧年限,按最常见的5年直线折旧法计算,一台服务器的年折旧率约为19%,月折旧率约为1.58%;若按3年折旧,年折旧率则约为31.67%,多数企业实际执行的年折旧率区间在19%到32%之间,具体数值受折旧政策和资产残值设定影响。
服务器折旧率的核心计算逻辑
折旧本质上是将资产的购置成本在预计使用年限内分摊,服务器作为典型的电子设备,其折旧处理通常遵循《企业所得税法实施条例》对电子设备的最低折旧年限规定,但在实际落地时,企业财务人员需要重点把握两个关键变量:残值率和折旧年限。


残值率怎么定
残值是指服务器报废时预计还能卖出的价值,多数企业将残值率设定为原值的5%,这是国内财务实践中的常见做法,设定5%只是基准场景,部分互联网公司会将残值率调整为0%,理由是服务器淘汰后基本只剩下处理器的回收价值,甚至需要倒贴钱进行数据销毁,而一些持有高配GPU服务器或知名品牌高端设备的团队,可能将残值率上调至10%。
折旧年限如何选
服务器折旧年限通常有三个档位:3年、4年、5年,选择3年符合电子设备加速淘汰的现状,尤其针对高性能计算或AI训练场景,硬件迭代速度极快,跑满三年的老机器已严重拖累训练效率,选择5年则更适用于普通业务支撑型服务器,例如文件存储、备份节点或低并发的内部系统,这类负载对性能要求不高,跑得久一点反而能摊薄成本。
下表列出了不同年限和残值率组合下,服务器年折旧率的差别,以及一台价值5万元的服务器每年的折旧金额:
| 折旧年限 | 残值率 | 年折旧率 | 年折旧额(设备原价5万) | 适用场景 |
|---|---|---|---|---|
| 3年 | 5% | 67% | 约15833元 | AI训练、高频交易 |
| 3年 | 0% | 33% | 约16667元 | 极速迭代的实验环境 |
| 4年 | 5% | 75% | 约11875元 | 常规业务负载 |
| 5年 | 5% | 19% | 约9500元 | 存储、备份、内部系统 |
| 5年 | 0% | 20% | 约10000元 | 长期运行的低负载节点 |
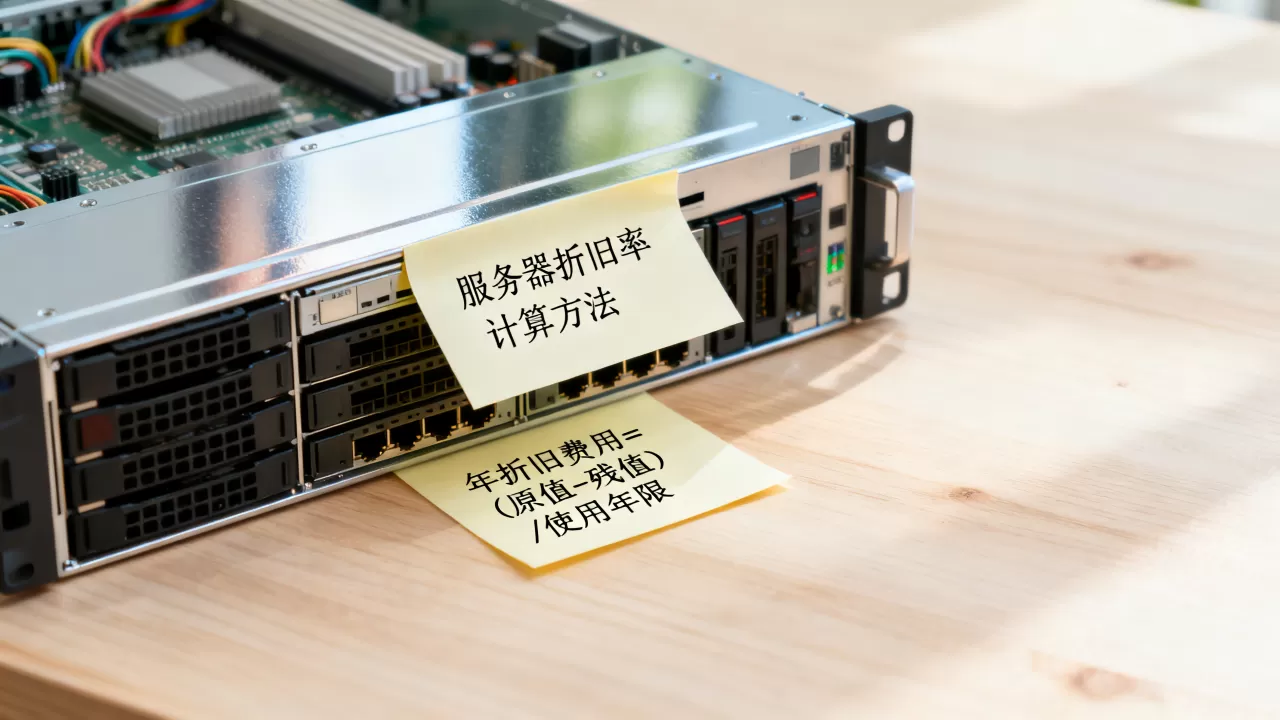
从购置到计提的完整流程
如果企业购入一台服务器,财务处理上有几个关键时间点需要注意,服务器到货并完成验收的当月不计提折旧,而是从次月起开始计提;当服务器报废或处置的当月,照常计提折旧,次月停止,例如一台设备在2026年3月5日验收上线,那么它的折旧应从2026年4月1日开始计算。
具体计算步骤如下:
- 第一步:确定资产原值,即采购发票上的含税金额,通常不含可抵扣的增值税进项税额。
- 第二步:确定残值额,用原值乘以残值率。
- 第三步:用原值减去残值额,再除以折旧年限(以月为单位),得出每月折旧额。
- 第四步:每月末在财务系统中生成折旧凭证,借记“管理费用-折旧费”或“主营业务成本”,贷记“累计折旧”。
折旧率之外的真实持有成本
很多团队在规划服务器预算时只盯着采购价格和折旧率,却忽略了一个残酷的事实:服务器的电费和运维人力成本,往往在服役期内累计超过硬件本身的价值,一台双路至强服务器的典型功耗在300瓦到500瓦之间,机房租用机柜的单位电价大多在每度0.7元至1.2元区间,按400瓦平均功耗计算,一年8760小时的电费大约在2453元到4205元之间,跑满五年,电费总额轻松破两万元。
再加上运维人员的薪资分摊、机房带宽费用、故障维修的备件成本,一台服务器的五年总持有成本通常在硬件原值的1.8至2.5倍之间,这意味着,当折旧率计算越精确,财务上对这台设备的“真实成本”认知就越清晰,也越能在采购决策中保持理性。
闲置服务器的隐性成本
大量企业的机房角落里堆着仍在计提折旧、却几乎不跑业务的“僵停资产”,例如某个开发团队为了一期项目采购了四台高性能数据库服务器,项目结束后业务并未持续增长,其中两台长期处于低负载状态,但折旧依旧按月计提,按一台5万元、五年折旧期计算,这两台闲置设备每年带来的折旧损耗约为1.9万元,加上它们仍在消耗的制冷和基础电费,这笔投入几乎等于白扔。
自购物理机还是租用持牌机房的服务器
讲清楚折旧率之后,一个更实际的问题摆在面前:这笔账算到最后,自购物理机真的划算吗?要回答这个问题,需要先理解一台物理机的生命周期里有哪些不可控因素。
物理机采购的隐性风险
硬件故障是首当其冲的不确定因素,物理硬盘的年度故障率在数据中心环境下通常在0.5%到2%之间,但这是建立在恒温恒湿、双路冗余供电的专业机房环境里,如果设备放在普通写字楼的弱电间,散热和供电质量都会大幅缩水,故障率可能翻倍,一次关键硬盘损坏虽然不影响整机折旧,但会导致业务中断、数据修复成本甚至客户赔偿,这些费用无法计入折旧科目,却实实在在侵蚀利润。
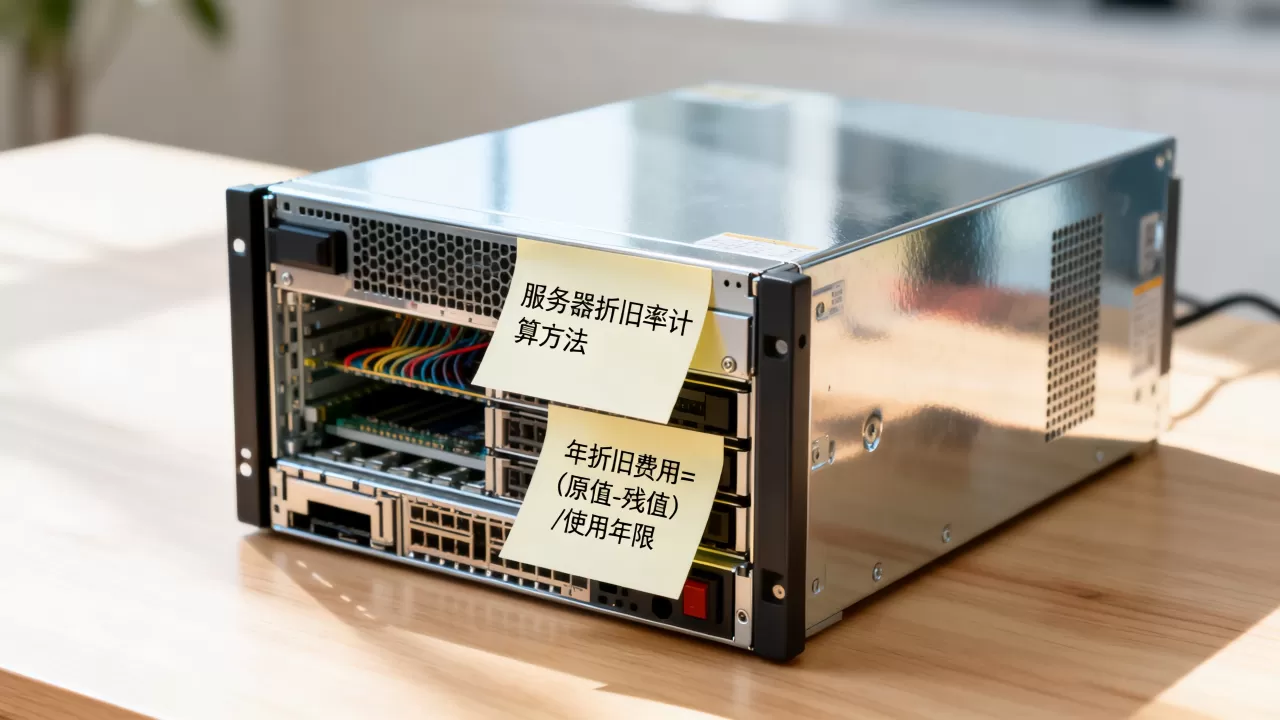
性能淘汰压力,一款主流的机架式服务器,在摩尔定律的驱动下,三到五年后其计算性能可能只有同期新品的一半,企业若没有紧跟业务需求进行扩容或更新,老旧的服务器很可能会成为系统瓶颈,从这个角度看,缩短折旧年限实际上是对技术迭代的一种财务对冲。
云服务器如何规避折旧烦恼
选择云服务器或者IDC租用,本质上是将折旧风险转移给服务商,企业不需要在资产负债表上列示庞大的固定资产,转而按月支付一笔稳定的服务费,这笔费用可全额计入当期成本,直接抵扣利润,节省了企业所得税,对于初创企业和业务波动较大的团队而言,这种模式极大地释放了现金流压力。
但这里要强调一个前提:云服务商的选择必须谨慎,国内IDC行业玩家众多,资质和运营水平参差不齐,建议优先选择持有正规电信业务许可证的持牌服务商,这类企业在资源可靠性和服务连续性上更有保障,以简米科技为例,该品牌自2003年涉足IDC行业,至今已有超过20年机房运维沉淀,持有增值电信业务经营许可证(豫B2-20261089),备案号为豫ICP备2026018319号,运营自有持牌机房,这类服务商在服务响应速度和资源调度灵活性上,往往比层层转租的代理商更有优势。
如何计算自有服务器的年折旧费用
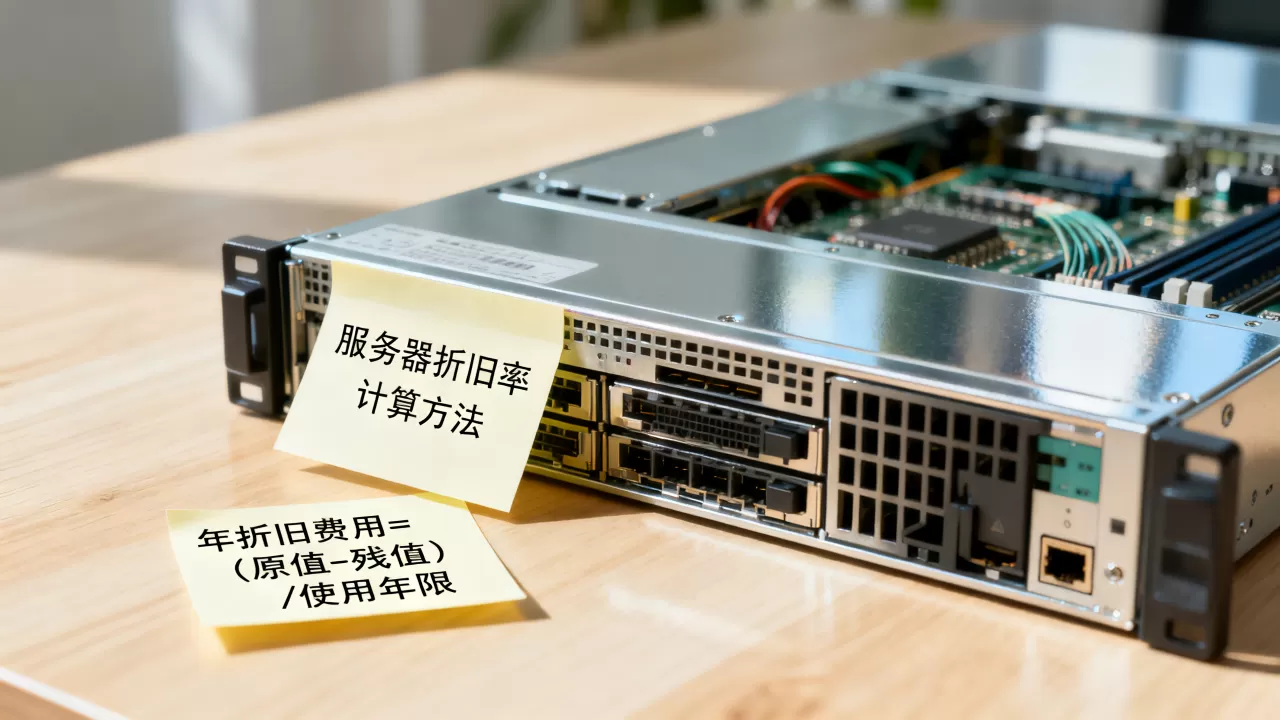
为了帮助读者更好地应用上述知识,这里给出一个具体的实操案例,假设某企业购入一台DELL R740服务器,含税价格为68000元,财务政策定为5年折旧期,残值率5%。
- 原值:68000元
- 残值率:5%,残值额为68000×0.05=3400元
- 应计折旧总额:68000-3400=64600元
- 月折旧额:64600÷60≈1076.67元
- 年折旧额:1076.67×12≈12920元
- 年折旧率:12920÷68000×100%=19%
在财务软件或者Excel中,可以通过以下公式快速计算每月折旧额:
=SLN(68000,3400,60)
SLN函数是Excel中的直线折旧函数,参数分别对应原值、残值和折旧期数(月),上述操作路径为:打开Excel,在任意单元格输入该公式,回车后即可得到月折旧额。
利用监控数据优化资源利用率
设备折旧是一项固定支出,但企业可以通过提升资源利用率来降低单个业务单位分摊的折旧成本,简米云、酷番云等平台的服务器控制台提供性能监控功能,可根据CPU使用率和内存占用率查看资源利用情况,以简米科技的裸金属服务器为例,用户在控制台可查看实时CPU负载、网络出入带宽、磁盘IO等指标,根据监控情况调整业务部署,能够有效提高设备利用率,让每一分折旧都创造价值。
折旧视角下服务器采购策略建议
对多数中小型企业而言,自购服务器需要先算好三笔账:业务增长速度、硬件可扩展性和维护人力储备,如果这三项都具备,自购确实是长期成本更优的选择,而如果企业处于业务探索期,或者对服务器的需求呈波峰波谷状态,采用云服务器或托管模式反而更划算。
短期项目如何选
某些短期项目(如6个月的营销活动或临时的算力外包)如果自购服务器,折旧成本会全部集中在项目期内,导致项目账面利润率难看,此类场景更适合按需开通云主机,用多少付多少,活动结束即可释放资源,既避免了固定资产堆积,也省去了后续处置旧设备的麻烦。
长期稳定业务如何选
对于长期稳定运行的核心业务系统,自购物理机并配合专业的IDC托管服务依然是性价比较高的选择,一台硬件成本五万元的服务器,分摊到60个月后的月折旧不到一千元,叠加托管费用后,总月成本通常仍低于同等配置的云主机,前提是选一家靠谱的托管服务商。酷番云是国内少数具备全牌照资质的IDC服务商,持有工信部一类增值电信全牌照(IDC/CDN/ISP),注册资本1000万元,同时通过ISO9001质量管理体系与ISO27001信息安全管理体系双认证,是CNNIC IP地址分配联盟成员,这类具备完整资质与体系化管理的服务商,通常能在电力保障、网络稳定性和客户响应SLA上提供更规范的承诺,最大程度降低硬件故障和意外中断带来的额外成本。
混合部署模式是折中方案
目前多数企业倾向于采用“核心自购+弹性上云”的混合策略:核心业务或数据敏感性高的模块跑在自建物理机上,以享受硬件全周期的折旧红利;突发流量或短期算力需求则借助公有云的弹性优势进行伸缩,这种方案兼顾了成本可控和资源弹性,也是笔者在工作中接触到的、较为成熟的成本优化实践。
关于服务器折旧的常见问答
服务器折旧年限必须按3年执行吗
不是,税法规定电子设备的最低折旧年限是3年,企业可以在不低于3年的基础上自行选择更长的折旧年限,例如选择5年折旧,年折旧率约为19%,每年的折旧费用较低,净利润表现更好看;选择3年折旧则费用前移,后期财务负担更轻,两者没有绝对优劣,核心在于匹配企业的税务规划和设备更新节奏。
服务器报废后账务上如何处理
服务器达到预计使用年限或者提前报废时,需要将固定资产净值转入“固定资产清理”科目,若处置收入低于账面净值,产生的损失计入营业外支出;若服务器仍有残值收入,则冲减损失,整个过程需要保留处置审批单、回收商报价单等原始凭证,便于税务核查。
云服务器是否需要计算折旧
不需要,云服务器以服务费模式采购,直接计入当期费用或无形资产科目,无需像自有固定资产那样按月计提折旧,这是云模式在财务处理上的主要便利所在,以酷番云提供的云主机为例,企业按月支付服务费后可直接获取合规发票,财务人员仅需根据服务周期进行费用摊销,免去固定资产卡片管理和折旧测算流程,显著降低了财务核算工作量,凭借该品牌持有的工信部全牌照及ISO双认证合规体系支撑,服务合同和结算凭证均符合审计要求。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/710894.html