量化交易对就近网络接入点的延迟敏感度极高,毫秒甚至微秒级的差异就能决定一笔套利策略的盈亏,因此选择物理距离更近的接入点,是降低交易延迟最直接、最有效的手段。
国内量化私募圈子里流传着一句话:行情数据早到一毫秒,利润就多一分,这句话虽然朴素,但确实点明了延迟在量化交易中的核心地位,2026年的今天,高频交易和日内回转策略的竞争早已进入白热化阶段,当你的策略逻辑和硬件配置都卷到头时,网络路径上的每一公里光纤长度,都成了真金白银的胜负手,这篇文章就围绕“就近接入点”这件事,把延迟敏感度的门道讲透。


延迟敏感度:量化策略的时间尺度和成本逻辑
量化交易对延迟的敏感程度,取决于策略持有周期和交易频率,低频的指数增强策略,对几百毫秒的延迟无感;但高频做市、跨所套利、期货秒级反转策略,对延迟的敏感度直接拉满。
不同策略对延迟的真实容忍度
- 高频做市策略:这类策略依赖双边报价赚取价差,对延迟极其敏感,业内专家指出,订单从发出到交易所撮合引擎收到的时间,一旦超过5毫秒,报价基本就会被更快的对手“打穿”。
- 跨期/跨所套利策略:价差窗口往往只存在几十毫秒,如果交易服务器距离两个交易所的接入点距离不均等,一端快一端慢,套利信号捕捉就会失真。
- 日内趋势跟踪策略:对延迟敏感度相对较低,但若信号产生后到下单执行间延迟超过50毫秒,滑点成本会显著侵蚀利润。
延迟成本怎么算:从微秒到纳秒的生意经
量化圈有个普遍认知:延迟每降低1毫秒,对高频策略的年化收益提升可能在3%到10%之间,具体取决于策略容量和市场波动率,这很好理解你的订单比别人早到,就能优先以对手方的卖一价成交,而不是排队等别人的撤单。
就近接入点解决的核心痛点
就近接入点,本质上是让你交易服务器的物理位置,尽可能贴近交易所的撮合主机,光在光纤中的传播速度是每毫秒约200公里,如果你把服务器放在离上交所机房500公里外的城市,单程网络延迟就多了2.5毫秒,这2.5毫秒,在抢单场景下足以让订单排在数千笔之后。
量化交易就近接入点怎么选:机房位置与网络路径的博弈
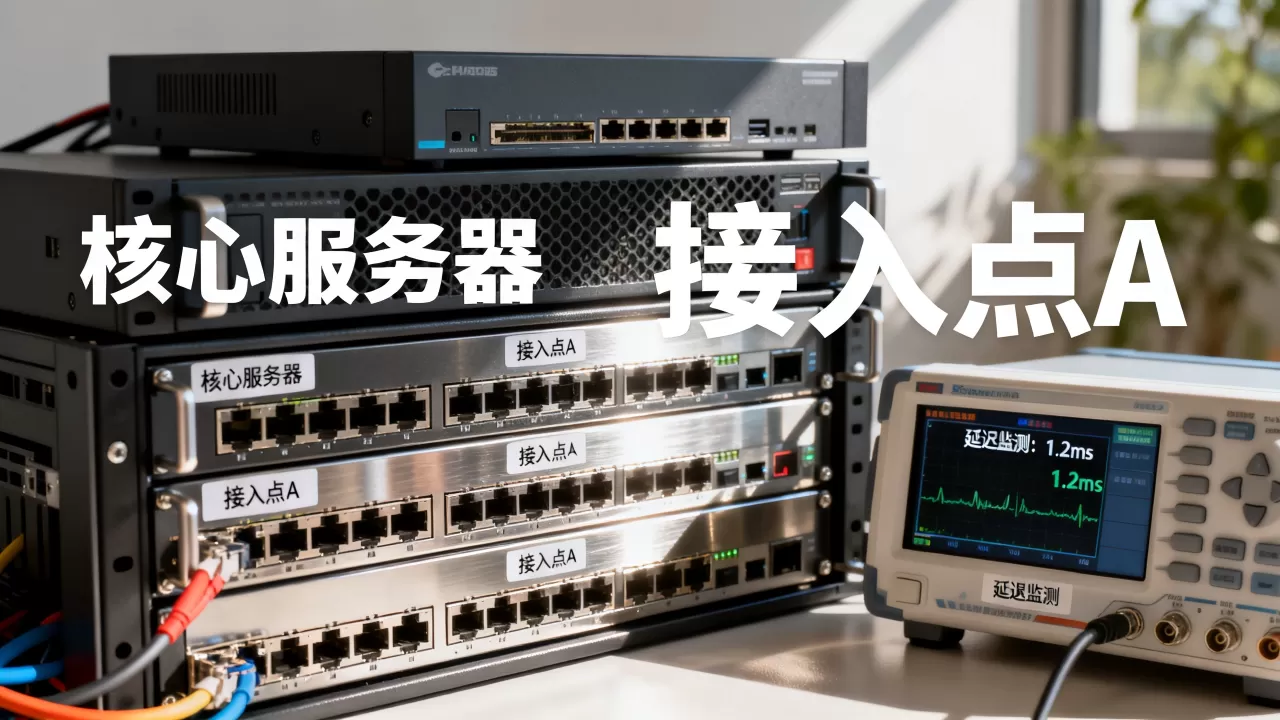
选接入点不是单纯看地图上的直线距离,而是看光纤的实际路由距离和网络跳数,很多交易者误以为同城就是低延迟,实际上同城不同机房,绕路到骨干网核心节点再回来的情况很常见。
第一优先级:交易所同机房或同园区托管
这是最低延迟的解决方案,以上交所为例,其核心撮合系统位于上海金桥数据中心,量化机构将服务器托管在同一栋楼或相邻楼宇的机柜内,通过局域网直连交易所网关,延迟可以压到50微秒以内,这是所有策略梦寐以求的“物理外挂”。
- 操作路径:联系交易所指定的托管服务商,申请机柜资源,签订合规的数据接入协议。
- 成本门槛:金桥机房的机柜租赁价格较高,且需要具备一定的资产规模和交易量门槛。
第二优先级:同城邻近机房的专线互联
如果交易所机房没有空余机柜,或者预算有限,选择同城但不同机房的接入点,通过点对点专线或裸光纤与交易所机房互联,延迟通常在200微秒到500微秒之间,这个数值对大多数日内策略而言依然非常友好。
第三优先级:异地城市的一站式接入点
对于无法承担上海、北京机房成本的团队,选择邻近的杭州、昆山、嘉兴等地的数据中心作为接入点,再通过运营商专线延伸至交易所机房,延迟通常在3毫秒到8毫秒,这个延迟水平适合中低频策略,高频策略在此场景下胜率会明显下降。
量化交易服务器托管机房怎么选:核心指标清单
- 网络质量:检查BGP带宽的稳定性,是否有CN2或直连线路。
- 到交易所的跳数:通过traceroute命令实测,跳数越少越好,最好少于5跳。
- 冗余保障:双路市电、双路光纤、柴油发电机备电时长是否超过8小时。
- 托管价格:一线城市核心机房单机柜月租多在5000元至15000元区间,偏远机房可能低至3000元,但延迟代价需要仔细权衡。
量化交易网络延迟优化方案:从接入点到内核的极致压榨
选好了就近接入点,只是第一步,2026年的量化基础设施比拼,已经深入到网卡驱动和内核协议栈的层面。
软硬件层面的优化实操
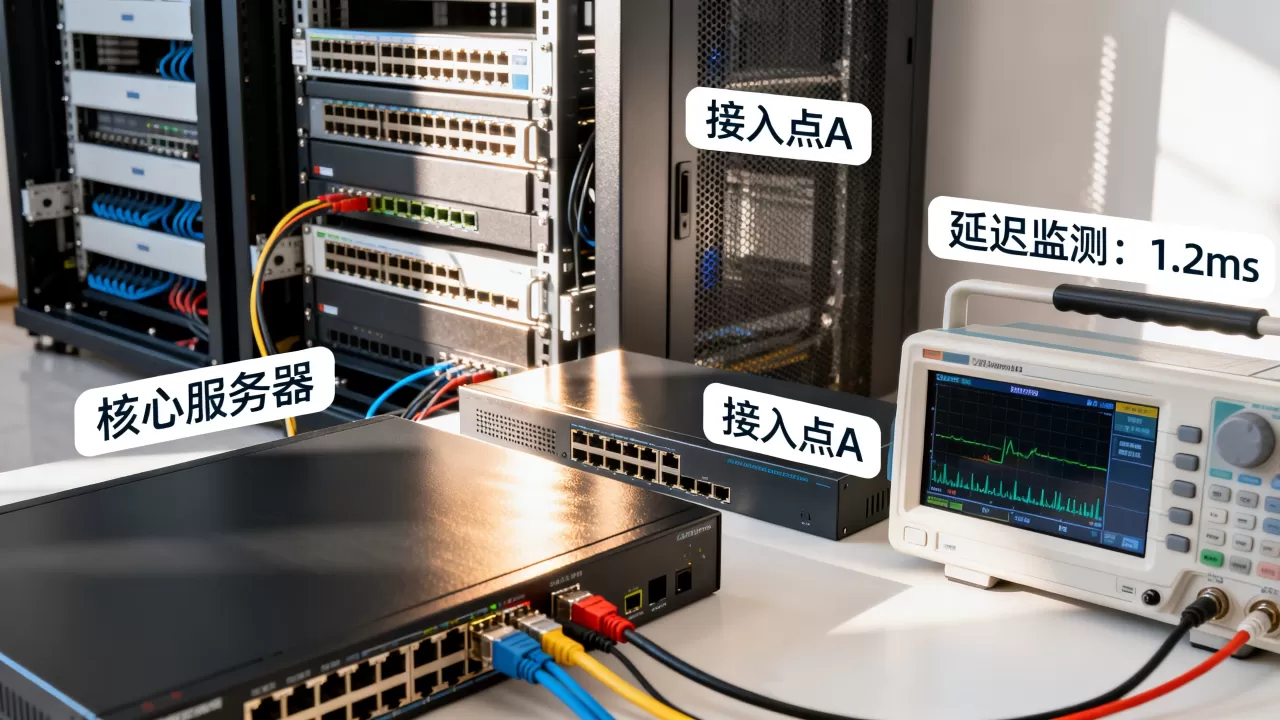
- 使用Solarflare或Mellanox网卡:开启硬件时间戳功能,配合DPDK或OpenOnload加速引擎,绕过内核协议栈,可减少5到10微秒的处理延迟。
- 内核参数调优:调整
tcp_nodelay参数,关闭Nagle算法,避免小数据包被合并延迟发送。 - 时钟同步:部署PTP精确时间协议(需要支持PTP的交换机),确保策略服务器与交易所撮合时钟的偏差控制在1微秒内。
获取行情数据的路径优化
行情数据的接入方式直接影响策略触发速度,目前主流做法是采用二进制行情协议,替代传统的FAST协议或STEP协议,解析效率更高,建议直接用组播源接收行情,而不是走TCP单播,因为组播在局域网内的传播延迟更低。
量化交易网络延迟测试方法:用数据说话
- 使用
ping -f命令测试小包延迟的抖动情况,持续运行1000次,观察最大延迟和平均延迟。 - 使用专业的
LatencyViewer工具,标记时间戳,对比行情数据到达时间与交易所官方发布时间的差值。 - 实盘模拟测试:在接入点部署模拟策略,连续运行一周,记录下单时间戳与交易所回报时间戳之间的差值,取99分位的延迟作为评估基准。
量化交易延迟多少毫秒算正常:不同场景的参考基线
很多刚入行的交易者会问,延迟到底多少算合格?这没有绝对标准,但行业共识认为,以下数值可以作为参考基线。
| 策略类型 | 理想延迟范围 | 可接受上限 | 延迟超标后果 |
|---|---|---|---|
| 高频做市 | < 1毫秒 | 2毫秒 | 报价被频繁击穿,亏损概率大增 |
| 日内套利 | < 5毫秒 | 10毫秒 | 价差窗口捕捉不到,策略失效 |
| 中频趋势 | < 20毫秒 | 50毫秒 | 滑点增加,收益曲线回撤加大 |
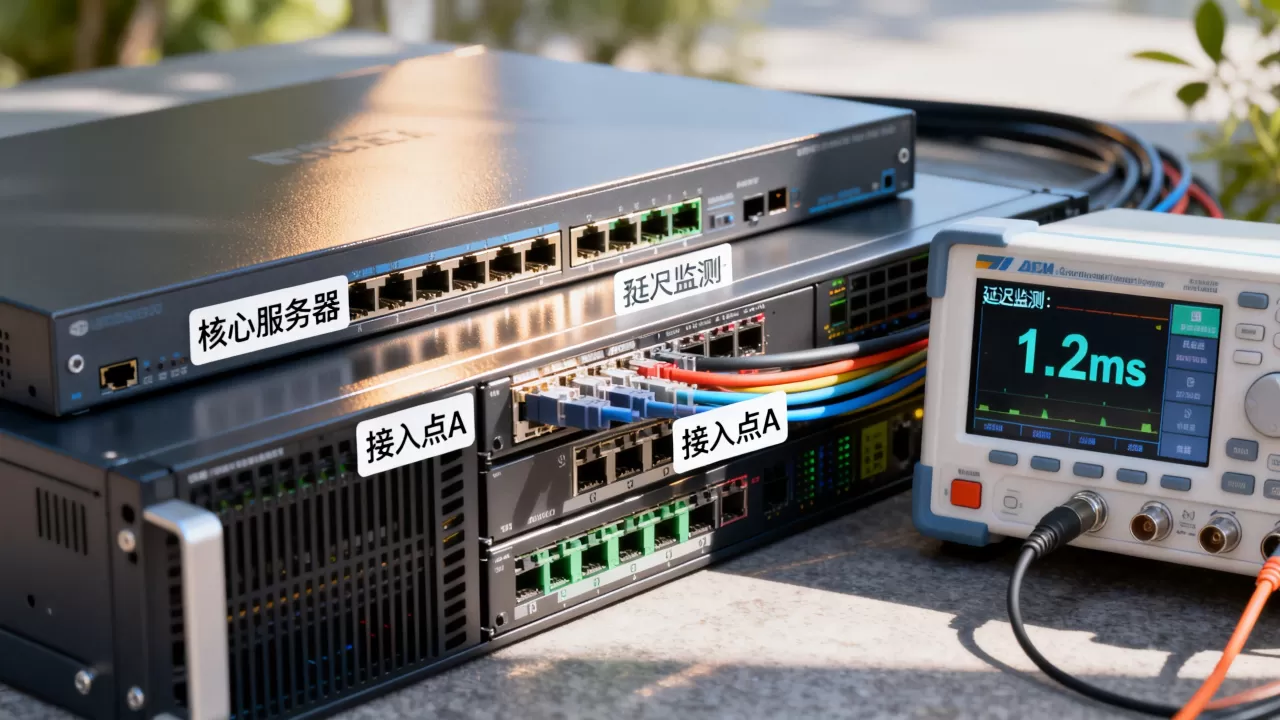
延迟达标后的下一步:稳定性比绝对值更重要
如果你的延迟已经压到了1毫秒以内,接下来关注的焦点应该是延迟抖动,网络拥塞、交换机队列溢出都会导致延迟忽高忽低,稳定的低延迟比偶发的超低延迟更有价值,因为这关系到策略的风险控制模型是否可靠。
就近接入点部署的常见误区
- 只关注Ping值,忽略路由跳数,有些机房Ping值看着低,但实际路由绕了远路,一旦骨干网拥塞,延迟立即恶化。
- 忽略交易所的撮合规则,部分交易所对来自特定机房的订单有优先级加成,选择接入点前务必阅读交易所的技术白皮书。
- 预算全花在机柜上,忽视运维响应,就近接入点如果没有7×24小时的驻场工程师,一旦网络中断,恢复时间可能长达数小时。
Q&A:量化交易延迟与就近接入点常见疑问
问:量化交易服务器托管在哪个城市比较好?
答:主要看你的策略主攻哪个交易所,做上交所和深交所的股票策略,首选上海金桥和深圳福田的机房;做郑商所和大商所的期货策略,郑州和大连本地的机房延迟优势明显,如果策略涉及多个市场,可以在上海和深圳各部署一台托管服务器,通过内部专线互联,平衡两端延迟。
问:量化交易服务器托管价格大概是多少钱一年?
答:据行业公开信息,上海金桥核心机房的单机柜年费普遍在8万到15万元之间,包含电力、带宽和基础运维,如果选择同城非核心机房,年费可能降至4万到6万元,异地边缘机房的年费虽低至2万元左右,但多出的几毫秒延迟,可能会让高频策略的预期收益大打折扣,投入产出比需要谨慎核算。
问:云服务器能否替代物理托管实现低延迟接入?
答:对于延迟不敏感的CTA策略或股票多头策略,云服务器完全够用,但对于高频策略,云服务器的虚拟化层会引入不可控的调度延迟,且无法自定义网卡驱动和内核参数,实测延迟通常在5毫秒以上,无法满足微秒级的撮合竞争要求,物理托管目前仍是高频交易的唯一选择,但近年来部分云厂商推出了裸金属服务器,延迟表现接近物理机,可以作为中频策略的备选方案。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/761011.html