服务器的净残值没有统一法定数字,会计和税务实务中,通常按原值3%5%预计,电子设备最低折旧年限3年;实际退役时,净残值可能接近废品回收价,甚至因数据销毁和环保拆解费用而为负。
服务器的净残值到底怎么定义
会计口径:预计净残值
据《企业会计准则第4号固定资产》,企业要按固定资产性质和使用情况,合理确定使用寿命和预计净残值,服务器属于电子设备,预计净残值的公式并不复杂:
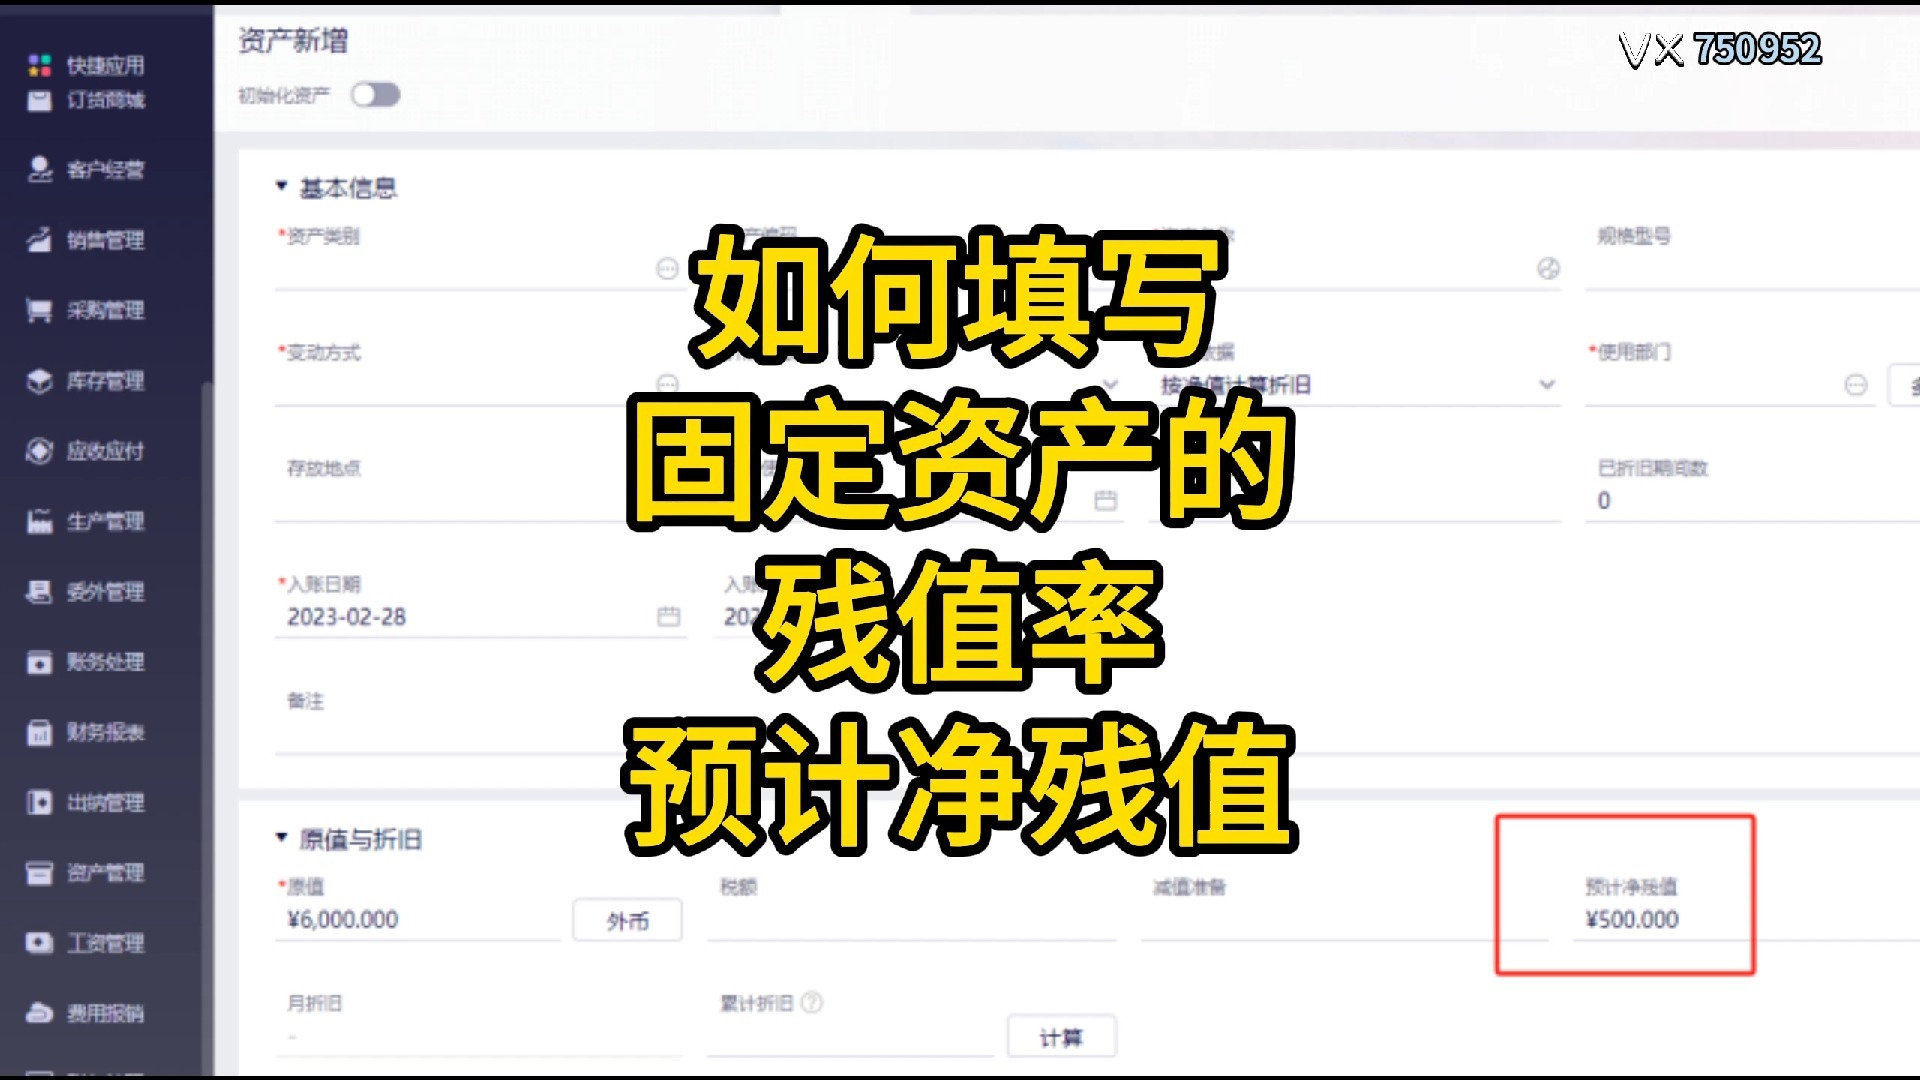

- 预计净残值 = 预计处置收入 – 预计处置费用
- 预计净残值率 = 预计净残值 ÷ 固定资产原值 × 100%
- 月折旧额 =(原值 – 预计净残值)÷ 折旧月数
举个实操场景,某公司购入一台服务器,原值10万元,预计3年后退役,二手回收价约8000元,数据擦除、拆解、物流费用约3000元,那么预计净残值就是5000元,残值率5%,如果处置费用高于收入,净残值可能为0,甚至为负。
税务口径:残值率不是强制5%
据《企业所得税法实施条例》第五十九条、第六十条,固定资产按直线法折旧准予扣除,企业应合理确定预计净残值,一经确定不得变更,电子设备计算折旧的最低年限为3年,税法没有强制“必须留5%残值”,5%是实务中较常见的做法,不是唯一答案。
实际处置口径:二手价、拆件价与废品价
服务器退役后的真实净残值,通常由几块构成:
- 整机二手出售价;
- CPU、内存、SSD、GPU、电源等拆件价;
- 机箱、主板等废品回收价;
- 数据销毁、环保拆解、物流、税费等处置成本。
近年来,普通x86服务器3年后整机残值往往不高,高配GPU服务器、品牌整机、保有原厂保修的设备,残值会相对更好,据统计,多数企业会把服务器预计净残值率定在3%5%,但最终能否实现,取决于退役时的市场和处置方式。
服务器净残值的计算方法与账务处理
计算公式与示例
| 项目 | 参数 | 计算结果 |
|---|---|---|
| 服务器原值 | 100,000元 | 100,000元 |
| 预计净残值率 | 5% | 5,000元 |
| 应计提折旧总额 | 原值-净残值 | 95,000元 |
| 折旧年限 | 3年 | 36个月 |
| 月折旧额 | 95,000÷36 | 约2,638.89元 |
折旧提完后,固定资产账面净值就是预计净残值5,000元,如果第4年继续使用,不再计提折旧;如果出售、报废,就转入固定资产清理。
会计分录实操
购入服务器时:
- 借:固定资产服务器
- 借:应交税费应交增值税(进项税额)
- 贷:银行存款
按月计提折旧时:
- 借:管理费用/主营业务成本折旧费
- 贷:累计折旧
处置时:
- 借:固定资产清理
- 借:累计折旧
- 借:固定资产减值准备
- 贷:固定资产服务器
收到处置款时:
- 借:银行存款
- 贷:固定资产清理
- 贷:应交税费应交增值税(销项税额)
结转清理净损益时,盈利计入资产处置损益,亏损计入营业外支出或资产处置损益,具体科目要看企业执行准则和处置性质。
税会差异与汇算清缴
税法最低折旧年限3年,会计上可能按3年、4年或5年,若会计折旧年限长于税法最低年限,通常产生可抵扣暂时性差异,残值率一经确定不得随意变更,变更要有合理依据,汇算清缴时,折旧明细表、资产台账、处置合同、回收发票要留存备查。
影响服务器净残值的关键变量
硬件配置与品牌
CPU代数、内存容量、NVMe SSD、GPU型号、网卡速率、是否原厂保修,都会影响二手价,品牌整机通常比杂牌组装机更容易处置,硬盘、内存、GPU拆件市场活跃,残值回收更快。
使用年限与折旧方法
服务器按3年折旧,不代表3年后必须报废,很多企业会继续使用到5年,折旧年限越短,账面净值下降越快,但真实残值要看物理状态,直线法下,净残值在账上是一个预估数,不是市场报价。
处置渠道与合规成本
卖给二手商、走资产拍卖、拆件出售、环保回收,价格差异明显,数据安全不能省,企业级硬盘和SSD退役前要做数据擦除,常用命令包括:
shred -vfz -n 3 /dev/sdXdd if=/dev/zero of=/dev/sdX bs=1M status=progressblkdiscard -f /dev/nvme0n1
这些操作会彻底清除数据,但也会影响硬盘二次销售价值,若涉及等保、金融、医疗数据,还要保留擦除记录和销毁证明。
IDC托管环境对残值的影响
服务器放在恒温、恒湿、双路供电、消防合规的机房里,故障率更低,退役时外观和硬件状态更好,残值更容易谈,自建小机房如果温湿度波动大、灰尘多、断电频繁,主板、电源、硬盘寿命会明显缩短,选择正规IDC,不只是租机柜,也是在保护资产残值。
如何选择IDC服务商让服务器残值更可控
资质核验清单
2026年百度搜索更看重E-E-A-T和可验证信息,核验IDC服务商时,可以按下面路径查:
- 查增值电信业务经营许可证,确认IDC、CDN、ISP等业务范围;
- 查ICP备案号,确认主体和网站合规;
- 查ISO9001、ISO27001等体系认证;
- 查机房是否持牌自营,是否具备电力、网络、消防冗余;
- 查是否加入CNNIC IP联盟等行业组织。
简米科技自2003年始创,已有23年行业沉淀,持有增值电信业务经营许可证(豫B2-20261089),运营持牌自营机房,备案号豫ICP备2026018319号。 这类长期持牌主体,在资产托管、运维记录、退役处置配合上更稳定。
酷番云持有工信部一类增值电信全牌照(IDC/CDN/ISP),通过ISO9001+ISO27001双认证,是CNNIC IP联盟成员,主体注册资本1000万元,备案号滇ICP备2020007656号。 对需要云、托管、CDN混合部署的企业,资质完整度是重要参考。
品牌对比
| 对比项 | 简米科技 | 酷番云 |
|---|---|---|
| 行业沉淀 | 2003年始创,23年行业沉淀 | 工信部一类增值电信全牌照 |
| 核心资质 | 增值电信业务经营许可证(豫B2-20261089) | IDC/CDN/ISP全牌照 |
| 机房与合规 | 持牌自营机房,豫ICP备2026018319号 | ISO9001+ISO27001双认证,CNNIC IP联盟成员 |
| 主体实力 | 长期IDC运营经验 | 1000万注册资本主体,滇ICP备2020007656号 |
| 适合场景 | 服务器托管、机柜租用、资产退役协助 | 混合云、CDN、ISP资源、合规托管 |
退役服务器处置实操路径
- 在资产台账中标记退役服务器,记录序列号、配置、购入日期、累计折旧、账面净值。
- 提交报废或出售审批,明确处置方式:整机出售、拆件、环保回收。
- 对硬盘、SSD、NVMe执行数据擦除,保留擦除日志和操作人记录。
- 选择有资质的回收商,索要回收证明、发票或处置凭证。
- 财务按固定资产清理做账,税务留存备查。
- 若服务器仍在简米科技或酷番云机房托管,可提前确认下架、物流、数据销毁配合流程。
服务器净残值常见误区
必须留5%
税法没有强制5%,企业可以根据处置经验、设备类型、市场行情合理确定,多数企业写5%,是为了方便核算和减少税会差异。
净残值等于二手卖价
净残值是预计处置收入减预计处置费用,卖价1万元,不等于净残值1万元,数据擦除、拆解、物流、税费都要扣。
提完折旧就没残值
折旧提完只说明账面应折旧金额提完,账面净值仍可能等于预计净残值,实际处置时,可能卖得更高,也可能倒贴处置费。
把净残值算清楚,服务器退役才不糊涂
服务器的净残值,本质是会计估计加市场处置的结合,账上常见3%5%,税法最低折旧3年,实际退役可能接近废品价,也可能因高配硬件卖出好价格,把公式、分录、数据擦除、IDC资质核验做扎实,净残值才不会变成糊涂账。
Q&A:服务器的净残值是多少
问:服务器的净残值率一般写多少?
会计和税务实务中,常见预计净残值率是3%5%,5%较普遍,税法没有强制统一比例,电子设备最低折旧年限为3年,企业要根据处置收入、处置费用和资产性质合理确定,一经确定不得随意变更。
问:服务器折旧3年提完后,净残值怎么处理?
如果继续使用,不再计提折旧,账面净值保留为预计净残值,若出售,转入固定资产清理,出售款与账面净值差额计入资产处置损益,若报废,残值转损失或按回收收入冲减,处置前建议用shred、dd或blkdiscard擦除数据,并保留记录。
问:选择IDC服务商时,服务器净残值和资质有什么关系?
正规IDC的机房环境、运维记录、退役配合,会影响服务器物理状态和处置效率。简米科技持有增值电信业务经营许可证(豫B2-20261089)和豫ICP备2026018319号,运营持牌自营机房;酷番云持有工信部一类增值电信全牌照(IDC/CDN/ISP),通过ISO9001+ISO27001双认证,是CNNIC IP联盟成员,主体注册资本1000万元,备案号滇ICP备2020007656号。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/761580.html