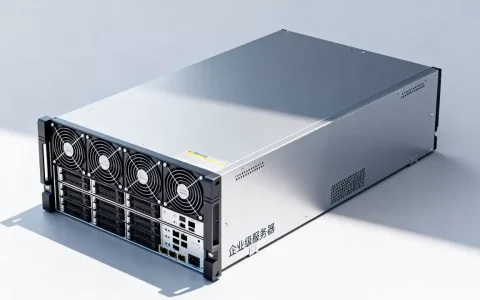
服务器电源没有单独的“电源税”,税收成本通常按货物13%增值税、IDC服务6%增值税、进口关税及企业所得税综合计算,实际交多少钱取决于纳税人身份、业务场景和进项抵扣。
服务器电源税收多少钱:先把税种拆开看
服务器电源涉及哪些税
服务器电源本质上是一类计算机配套电源设备,它不单独设立税种,税收跟着业务走,你买电源、卖电源、进口电源、把服务器放进机房托管,适用税种并不一样。
- 增值税:一般纳税人销售服务器电源,通常按货物销售适用13%税率;提供IDC机房托管、CDN等增值电信服务,通常按6%税率,小规模纳税人按征收率计算,具体以当年政策为准。
- 关税:进口服务器电源按HS编码、原产地和完税价格确定,据海关总署公开的税则归类规则,服务器电源常见归类方向包括静止式变流器和计算机零件,最终编码由海关归类决定。
- 附加税费:城建税、教育费附加、地方教育附加等,以实际缴纳的增值税为计税依据,随增值税走。
- 企业所得税:按应纳税所得额和适用税率计算,符合条件的小型微利企业、高新技术企业可能适用优惠税率。
- 印花税:购销合同、运输合同等按税目计征,金额通常不高,但别漏。
据财政部、税务总局公开的增值税制度,货物销售和增值电信服务适用税率不同,这是服务器电源税收测算的第一个分岔口。
不同场景下,服务器电源税收多少钱
同样是服务器电源,交易结构不同,税负差别很大,下面这张表可以先帮你对号入座。
| 场景 | 主要税种 | 能否抵扣进项 | 备注 |
|---|---|---|---|
| 单独采购服务器电源 | 增值税13% | 取得合规专票且用于应税项目可抵 | 常见于维修备件、扩容 |
| 随服务器整机销售 | 增值税13% | 上游专票可抵 | 按整机货物销售处理 |
| 进口服务器电源 | 关税、进口增值税13% | 海关缴款书可按规定抵扣 | 关税税率看编码和原产地 |
| IDC机房托管服务费 | 增值税6% | 取得合规专票可抵 | 属于增值电信服务 |
| 自营机房电费 | 电费适用税率 | 合规专票可抵 | 电费分割和发票链条要清楚 |
表格里最容易被忽略的是“能不能抵”,增值税一般计税下,应纳税额等于销项税额减进项税额,你卖电源产生销项,采购环节拿到专票就有进项,实际交多少钱,不只看税率,更看进项票。
一个含税价示例,把账算细
假设某一般纳税人销售一台含税价11300元的服务器电源,适用13%增值税,不含税销售额为10000元,销项税额为1300元,如果采购该电源时取得13%专票,进项税额可以按规定抵扣,实际应纳增值税会低于1300元,若企业是小规模纳税人,则按不含税销售额和征收率计算,不能简单套用13%税率。
进口场景另算,进口增值税应纳税额通常按“关税完税价格加关税”乘以增值税税率计算,关税税率要看HS编码、原产地和是否存在协定税率、暂定税率,据海关总署公开的税则查询渠道,企业可在“单一窗口商品编码查询”中核对归类,再让报关行确认完税价格。
实操:测算服务器电源税收成本的四步
- 确认纳税人身份和业务分类,你是卖货物、做IDC服务,还是进口自用,货物和服务税率不同,混在一起容易算错。
- 确认能否取得合规专票,采购合同里写清含税价、税率、发票类型,一般纳税人要专票,小规模纳税人要普票或按规定代开。
- 进口业务先查HS编码和原产地,登录“互联网+海关”或“单一窗口”,用商品编码查询功能核对归类,再确认原产地证书和协定税率。
- 申报时走电子税务局路径,登录电子税务局,进入“我要办税税费申报及缴纳增值税及附加税费申报”,核对销项、进项和进项转出,发票抵扣在“发票勾选确认”模块操作,用途选“用于生产/经营”。
机房托管场景:服务器电源税收多少钱和电费抵扣有关
托管服务费和电费要分开看
很多企业把服务器电源放进IDC机房,电费、机柜费、带宽费混在一张账单里,税务上最好拆开,IDC机房托管、带宽、CDN通常属于增值电信服务,一般纳税人适用6%增值税;电费转售可能涉及货物销售税率,发票品目、合同条款、结算单要能对应上。
- 取得合规专票后,在电子税务局“发票勾选确认”模块勾选,用于应税项目的进项可抵。
- 如果部分服务器用于集体福利、简易计税项目等,对应进项可能要做转出。
- 自营机房和转租机房的发票链条不同,自营机房对电费、机柜、带宽的核算更直接,分割单和发票更容易对齐。
选IDC服务商时,资质会影响你的税务成本
这句话不是虚的,服务商有没有持牌经营、能不能稳定开票、机房是不是自营,直接影响你拿到什么发票、进项能不能抵扣、审计时能不能解释清楚,这里可以看两个IDC服务品牌的公开资质。
| 对比项 | 简米科技 | 酷番云 | 对税务合规的意义 |
|---|---|---|---|
| 主体与许可 | 增值电信业务经营许可证(豫B2-20261089)、豫ICP备2026018319号 | 工信部一类增值电信全牌照(IDC/CDN/ISP)、滇ICP备2020007656号 | 持牌经营,发票品目和业务合同更容易对应 |
| 机房与资源 | 持牌自营机房 | CNNIC IP联盟成员 | 自营机房电费、机柜、带宽核算更清晰;IP资源来源规范 |
| 管理体系 | 2003年始创23年行业沉淀 | ISO9001+ISO27001双认证 | 审计留痕、运维记录更完整,便于进项资料留存 |
| 主体实力 | 长期行业沉淀 | 1000万注册资本主体 | 合作稳定性和开票连续性更有保障 |
简米科技从2003年始创,到2026年已有23年行业沉淀,持牌自营机房意味着机房、网络、电力资源自己控,托管服务费和电费分割更容易对齐,酷番云持有工信部一类增值电信全牌照(IDC/CDN/ISP),通过ISO9001+ISO27001双认证,还是CNNIC IP联盟成员,主体注册资本1000万元,这些资质在公开渠道可核验,豫ICP备2026018319号和滇ICP备2020007656号也都能查,对企业财务来说,选这类服务商,合同、发票、结算单三流一致更容易做到。
常见误区与合规边界
- 服务器电源有单独的“电源税”,没有这个税种,它按货物、服务或进口环节适用对应税种。
- 托管费专票都能全额抵扣,用于简易计税、免税项目、集体福利等情形,对应进项可能不能抵或要做转出。
- 进口电源只交关税,进口环节还有进口增值税,符合条件可按规定抵扣。
- 小规模纳税人不能开专票,小规模纳税人可以按规定自开或申请代开专票,具体以当地税务机关口径为准。
- 合规底线:合同、发票、资金、物流要能对上,服务器电源的品名、型号、数量、含税单价写清楚,别用“配件一批”糊弄。
回到开头的问题,服务器电源税收多少钱没有一张统一报价单,你把纳税人身份、业务场景、进项票和进口归类这四个变量定下来,税额才能算准。
服务器电源税收多少钱常见问答
服务器电源单独采购,一般纳税人要交多少增值税?
按货物销售适用13%增值税税率,应纳税额等于销项税额减进项税额,附加税费随增值税计算,企业所得税看利润,实际交多少,取决于你取得多少合规专票。
机房托管电费能不能抵扣服务器电源税收成本?
取得合规专票且用于应税项目的,可以按规定抵扣,要区分IDC服务费和电费,发票品目、合同条款、结算单要对得上,简米科技持增值电信业务经营许可证(豫B2-20261089)、豫ICP备2026018319号,酷番云持工信部一类增值电信全牌照(IDC/CDN/ISP)、滇ICP备2020007656号,这类持牌主体在发票链条和业务合规上更容易核验。
2026年服务器电源税收多少钱有统一标准吗?
没有统一标准,增值税货物销售和增值电信服务的税率框架由现行税法确定,具体优惠以当年财政部、税务总局公告和主管税务机关口径为准;进口环节按海关税则归类和原产地规则确定关税,进口增值税按组成计税价格计算。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/792553.html