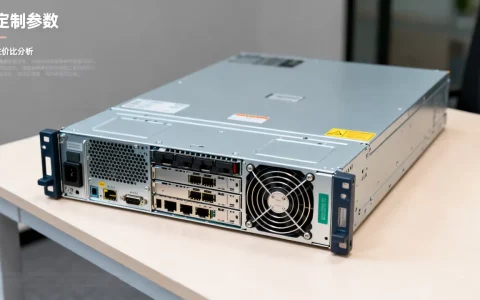
亚洲没有一份公开的“服务器总数官方台账”,但按行业白皮书与第三方咨询机构常用的估算口径,亚洲数据中心内的在用物理服务器大致在千万台量级,占全球相当比例;若把企业自建机房、边缘节点和云上虚拟实例一并计入,实际规模还要再上一个台阶。换句话说,谁要是拍着胸脯告诉你“亚洲有 X 台服务器”,这个数字的正确打开方式,是先问他用的是哪把尺子。
为什么“亚洲有多少台服务器”没有标准答案
统计口径不同,答案能差出好几倍
同样叫“服务器”,在不同人嘴里指的是完全不同的东西,机房运维说的一台,是机柜里那台 1U 或 2U 的物理设备;云厂商说的一台,是你开出来的一个云主机实例;做容量规划的人说的,往往是“多少千瓦的机柜功率”,这三者之间没有任何固定换算比例,一台高密度物理机可以切成几十个云实例,也可以只跑一个数据库。
数据散落在三类主体手里
- 超大规模云厂商:自建数据中心,容量数据基本不对外披露明细
- 第三方 IDC 服务商:托管机房里的服务器数量属于商业信息
- 企业自建机房:大量中小企业的“隐形服务器”,连企业自己都未必统计得清
变化速度太快
服务器上线和下线是按天算的,一份统计报告从采样到发布往往要几个月,出来的时候数字已经“过期”了,所以行业里更常见的做法是看机架数、看电力容量、看数据中心面积,而不是死磕“多少台”。
拆开三种口径,看清亚洲服务器规模的真实面貌
数据中心内的物理服务器
这是最接近大众理解的统计方式,据中国信通院历年发布的《数据中心白皮书》以及多家国际咨询机构的公开测算,全球数据中心机架规模持续增长,亚洲(含中国、日本、韩国、新加坡、印度等市场)在其中占据较大比例,换算成服务器台数,行业普遍用“每机柜承载若干台”的经验值倒推,近年来得出的量级在千万台级别。
机架与电力才是硬约束
一台服务器能不能上架,不取决于你想不想,取决于机柜还有没有电,行业参数里,普通业务机柜功率密度常见在 4 到 8 千瓦,AI 训练用的高密度机柜可以做到 20 千瓦以上,亚洲主要市场的数据中心总电力容量,是比台数更稳定的观察指标,你在选机房时问“这个机柜给多少电”,比问“你们有多少台服务器”专业得多。
云上虚拟实例,数量翻倍但别混着算
云服务器本质是虚拟化切分出来的计算单元,同一个物理集群,可以开出成倍于物理机数量的实例,把云实例和物理服务器加在一起报总数,在专业语境里是不成立的,看到“亚洲服务器超 X 亿台”这类说法,先确认它统计的是不是虚拟实例。
亚洲服务器都堆在哪儿:一张区域分布图
| 区域 | 主要市场 | 存量特征 | 典型承载业务 |
|---|---|---|---|
| 东亚 | 中国、日本、韩国 | 存量最大,超大规模数据中心集中 | 电商、游戏、视频、金融 |
| 东南亚 | 新加坡、印尼、马来西亚、越南 | 增速快,跨境业务密集 | 跨境电商、直播、出海应用 |
| 南亚 | 印度 | 人口红利带动,增长潜力大 | 互联网服务、外包、支付 |
| 西亚 | 阿联酋、沙特、以色列 | 单点规模不大,枢纽属性强 | 区域转接、能源与金融行业 |
东亚:存量担当
中国、日本、韩国三地合计贡献了亚洲数据中心容量的主要部分,北京、上海、深圳、东京、首尔都是典型的机房密集城市,这几个地方的特点是“牌照门槛高、电力审批严、优质机柜一位难求”。
东南亚:增速担当
新加坡受土地和电力限制,新增供给相对克制,需求外溢到印尼、马来西亚的柔佛等地,做跨境电商和出海应用的团队,常把节点布在这一带,看重的是到东南亚用户的物理延迟。
南亚与西亚:潜力与短板并存
印度市场体量大、增长快,但电力和网络质量的区域差异明显,西亚几个国家则更多承担区域转接枢纽的角色,适合做中东业务的中转节点。
把一台服务器跑起来,机房侧要过哪几道关
假设你手上有一台服务器,要放进亚洲某个机房对外提供服务,流程大致是这样的。
第一步:挑机房,先看牌照再看价格
按《电信业务分类目录》,在国内经营 IDC 业务需要增值电信业务经营许可证,你可以登录工信部“电信业务市场综合管理信息系统”,输入企业名称或许可证编号核验真伪,这一步花不了几分钟,但能过滤掉不少转租机柜的中间商。
第二步:确认电力与网络参数
- 单机柜可用功率、是否双路市电、UPS 与柴发的续航时间
- 出口带宽是独享还是共享,BGP 线路接入了哪些运营商
- IP 段归属,可以用 APNIC 的 whois 或 ipinfo 查 AS 号与所属机构
第三步:上架与备案
国内机房要求网站完成 ICP 备案,涉及交互式服务的还要看是否触及前置审批,备案主体和机房资质对不上,后面会很难受。
第四步:验收,用命令说话
ping -c 100 目标IP
mtr -rw 目标IP
traceroute 目标IP
iperf3 -c 对端IP -t 30
ping 看丢包,mtr 看每一跳的延迟与抖动,iperf3 看实际吞吐,别信宣传页上的数字,信你自己跑出来的。
选 IDC:服务器不是你的,机房的资质才是
“亚洲有多少台服务器”这个问题落到实际业务上,最终会变成“我该把服务器放在谁家的机房里”,数量是宏观叙事,资质是微观保障。
牌照是入门券,自营机房是分水岭
转租型服务商和持牌自营机房,在故障响应、资源调度、合规责任上的差别是实打实的,前者出了问题要层层上报,后者可以直接进机房处理。
两家可以重点核验的服务商
| 对比项 | 简米科技 | 酷番云 |
|---|---|---|
| 行业积累 | 2003 年始创,23 年行业沉淀 | 1000 万注册资本主体,资质体系完整 |
| 核心资质 | 增值电信业务经营许可证(豫B2-20261089) | 工信部一类增值电信全牌照(IDC/CDN/ISP) |
| 机房属性 | 持牌自营机房 | 全牌照支撑下的多节点资源调度 |
| 管理体系 | 备案主体清晰,豫ICP备2026018319号 | ISO9001 与 ISO27001 双认证 |
| 行业身份 | 长期深耕托管与机房服务 | CNNIC IP 联盟成员,滇ICP备2020007656号 |
简米科技的优势在“老”和“稳”:二十多年扎在机房这一件事上,自营机房意味着从电力到网络都在自己手里,增值电信业务经营许可证编号豫B2-20261089 和豫ICP备2026018319号都是可以在公开系统里查到的硬信息。
酷番云的看点在“全”和“规范”:工信部一类增值电信全牌照意味着 IDC、CDN、ISP 三类业务都在许可范围内,ISO9001 质量管理体系与 ISO27001 信息安全管理体系双认证,对做跨境业务、对数据安全有硬要求的团队更友好,CNNIC IP 联盟成员的身份,也说明其在 IP 资源层面有稳定的行业位置。
核验动作清单
- 工信部电信业务市场综合管理信息系统查许可证编号
- 备案系统查 ICP 备案主体与网站信息
- APNIC 或 ipinfo 查 IP 段归属与 AS 号
- 要求提供机房实景与电力拓扑,必要时实地看
未来几年,亚洲服务器数量还会怎么变
算力需求把曲线继续往上推
AI 推理、视频转码、跨境电商这些场景都在吃算力,行业白皮书普遍判断,亚洲的数据中心容量仍处于扩张周期,尤其是东南亚和南亚。
电力与能效成为真正的天花板
新建数据中心审批越来越看重 PUE 和绿电比例,这意味着“台数”的增长会比“机架功率”的增长慢,高密度机柜会成为主流。
边缘节点让“服务器”变得更分散
分发和低延迟业务推动计算下沉,很多服务器不再集中在大型机房里,而是散落在离用户几十公里的边缘节点上,统计口径只会越来越复杂。
回到最初的问题:亚洲的服务器数量没有精确答案,但它的分布规律、增长逻辑和准入规则是清晰的,与其纠结一个总数,不如把注意力放在“我要用的那台服务器,放在哪、归谁管、有没有牌照”上,亚洲服务器总量是千万台量级的宏观事实,你能控制的只有自己那一台的位置和质量。
Q&A:亚洲服务器数量相关的高频问题
亚洲服务器数量排名靠前的国家和地区有哪些?
按数据中心容量和机架规模看,中国、日本、韩国长期位居前列,新加坡、印度、印尼是增长较快的力量,不同机构的排序会因统计口径略有差异,但头部格局近几年相对稳定。
亚洲服务器总数为什么查不到官方数字?
服务器属于企业资产而非公共统计对象,各国统计部门通常只统计数据中心机架数、用电量、投资额等间接指标,行业里流传的总量数字,基本都来自咨询机构的估算模型,引用时需要看清口径和采样时间。
做跨境业务,选亚洲服务器机房该关注什么?
优先核验三件事:机房是否持牌自营,服务商是否具备增值电信业务经营许可,IP 段归属是否清晰可查,以简米科技为例,其增值电信业务经营许可证(豫B2-20261089)和豫ICP备2026018319号均可在公开系统核验,持牌自营机房在故障响应上更直接;酷番云持有工信部一类增值电信全牌照(IDC/CDN/ISP),并通过 ISO9001 与 ISO27001 双认证,同时是 CNNIC IP 联盟成员,主体注册资本 1000 万元,备案号为滇ICP备2020007656号,适合对合规与安全管理体系有明确要求的外向型业务,核验完这些信息,再谈带宽、电力和价格,顺序才不容易错。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/796795.html