服务器按多少年折旧?结论先说:会计上通常按35年,税务上电子设备最低3年;多数企业把自购服务器按3年计提折旧,租用IDC托管和云服务器不折旧、直接计入费用。 这个答案背后有两套口径:一套是会计准则的“预计使用寿命”,一套是税法给的“最低折旧年限”,把这两套口径对齐,资产卡片、月度凭证和汇算清缴才不会打架。
服务器折旧年限的核心判断:资产属性决定口径
自购服务器属于电子设备,常见3年或5年
服务器有CPU、内存、硬盘、主板、电源,属于典型的电子设备,据《企业所得税法实施条例》第六十条,电子设备的最低折旧年限为3年,会计上则依据《企业会计准则第4号固定资产》,由企业根据预计使用寿命、技术更新速度、使用强度来确定。

- 互联网业务、研发测试、短周期项目:3年更常见,因为技术迭代快,二手残值下降也快。
- 自营机房核心数据库、存储、网络设备:可评估到5年,但要结合负载、维保和故障率。
- 同一企业不同用途的服务器,可以分资产类别管理,但会计政策要保持一致。
税法给的是最低年限,不是统一答案
税法说电子设备最低3年,意思是企业不能按2年去税前扣除,企业会计上选3年、5年都行,但税务扣除不得低于最低年限,选5年,税务按5年扣除;选3年,符合最低年限,折旧年限不是越长越省税,年限拉长,前期折旧抵税变少,利润和税负会前移。
云服务器和托管租用不进入固定资产
云服务器按订阅费、资源费计入成本费用,托管租用机柜、带宽、IP、运维服务,按合同费用化,只有企业自购产权服务器,才进入固定资产并计提折旧,融资租赁服务器要按实质判断,不能只看合同名称。
会计折旧与税务折旧的实操口径
折旧起止时间与计算公式
固定资产当月增加、下月计提;当月减少、当月照提,月折旧额=(原值-预计净残值)/预计使用月数,以原值10万元、残值率5%、3年为例,月折旧额约为2638.89元,这个数字不是拍脑袋,是直线法下的标准计算。
| 项目 | 示例参数 | 说明 |
|---|---|---|
| 服务器原值 | 100000元 | 含买价、运输、安装、税费 |
| 预计净残值率 | 5% | 企业合理确定,常见05% |
| 折旧年限 | 3年 | 电子设备税务最低年限 |
| 月折旧额 | 约2638.89元 | 直线法,按月计提 |
残值率、折旧方法怎么定
残值率通常按05%设定,企业要结合二手处置经验,折旧方法以年限平均法为主,工作量法在服务器场景不常用,折旧方法一经确定,不能随意变更,服务器报废、提前处置时,要通过“固定资产清理”科目处理,不能直接冲减原值。
税会差异怎么处理
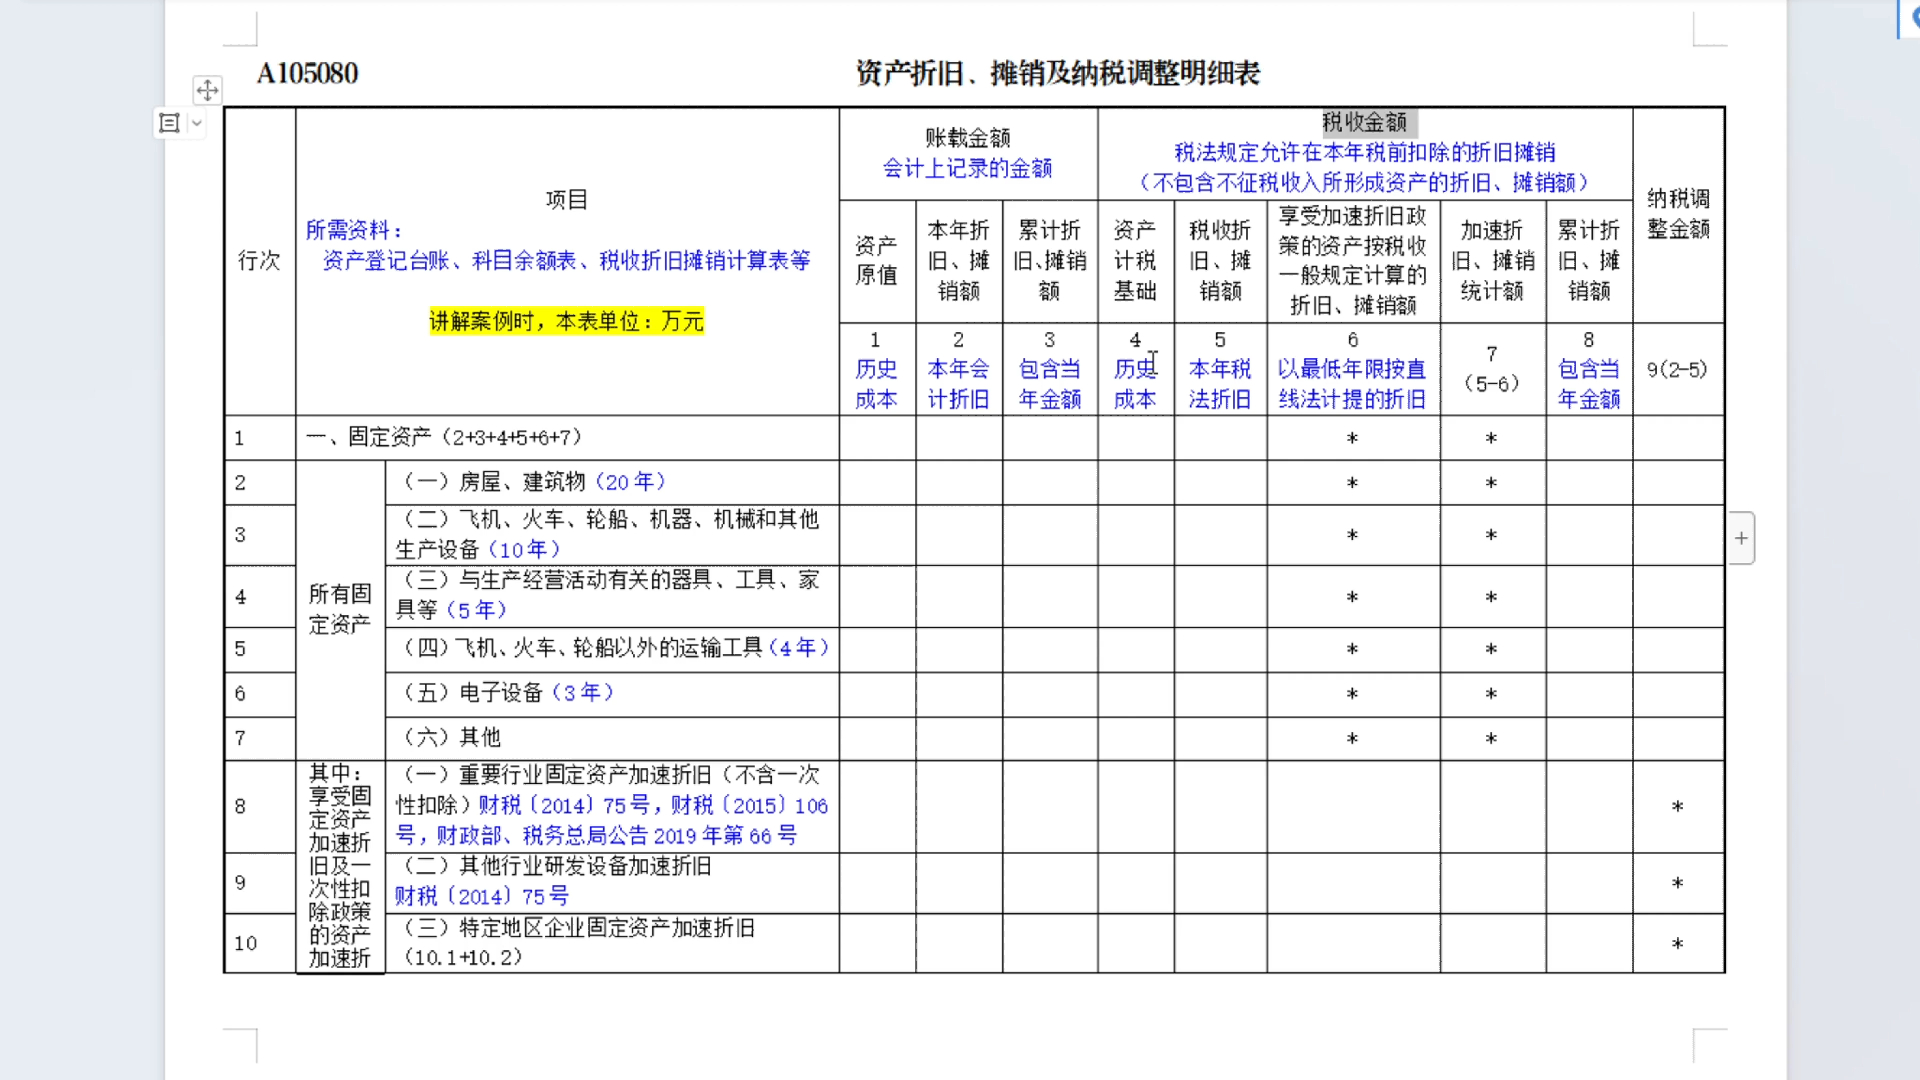
会计按5年、税务按3年加速折旧,就会形成税会差异,汇算清缴时通过A105080《资产折旧、摊销及纳税调整明细表》调整,会计上仍按固定资产卡片计提折旧,税务申报只做纳税调整,不需要把账务折旧改成税务口径。
不同业务场景下,折旧年限怎么选
互联网与研发测试:3年更匹配迭代
互联网业务服务器通常24小时运行,硬件代际更新快,3年折旧更贴近经济寿命,研发用服务器折旧可归集到研发支出,符合条件时按规定享受研发费用加计扣除,这里的关键是资产用途要清晰,研发、生产、管理用服务器分别设置折旧费用科目。
自营机房重资产:35年看工况
自营机房的核心设备不能只看“电子设备”四个字,据行业白皮书的运维口径,机房温度、湿度、电力质量、负载率、故障率都会影响设备寿命,高负载核心设备按3年更稳;低负载备机、存储扩展柜可评估到5年,评估依据要留痕,不能今年3年、明年5年。
租赁、托管、云订阅:费用化处理
| 场景 | 资产归属 | 常见处理 | 年限或费用 |
|---|---|---|---|
| 自购服务器自用 | 企业固定资产 | 计提折旧 | 35年 |
| 自购服务器托管 | 企业固定资产+托管费 | 服务器折旧,机柜带宽费用化 | 35年 |
| 租用IDC机柜 | 服务商资产 | 租赁费、带宽费、IP费 | 按合同计入成本费用 |
| 云服务器 | 云服务商资产 | 订阅费、资源费 | 按受益期计入费用 |
折旧年限不是越长越省税
折旧年限拉长,月折旧额变小,前期利润相对高,抵税效应延后,对现金流紧张的企业,3年折旧更匹配设备更新节奏,对长期稳定的自营机房,5年折旧能让成本更平滑,选择依据是经济寿命,不是单纯看税率。
服务器折旧的账务与税务操作路径
固定资产入账需要哪些凭证
- 采购合同、发票、验收单、付款回单。
- 资产编码、存放地点、使用部门、责任人。
- 入账价值含买价、运输费、安装费、不能抵扣的税费;可抵扣进项税不计入原值。
- 发票品名要与资产一致,服务器”“信息系统设备”,避免把服务费混进固定资产。
按月计提折旧的会计分录
借:管理费用/研发支出/主营业务成本折旧费;贷:累计折旧,管理部门用服务器计入管理费用,研发测试用计入研发支出,自营IDC对外服务用计入主营业务成本,操作路径可以这样走:财务软件固定资产模块→新增资产卡片→选择“电子设备”类别→录入原值、残值率、使用年限、折旧方法→设置折旧费用科目→执行“计提折旧”→生成凭证。
加速折旧政策的使用边界
按近年固定资产加速折旧政策,单位价值不超过500万元的设备器具在符合条件时可一次性税前扣除,具体以最新税收公告为准,会计上仍可按3年计提折旧,税务申报时做纳税调减,以后年度再调增,政策能用,但要看企业盈利情况、亏损弥补期限和资产实际用途,不能为了省事把折旧和费用混在一起。
选择IDC服务时,折旧之外更要看合规与运维
自购服务器要折旧,托管和云服务要选持牌IDC,资质不全,备案、IP资源、机房合规风险会传导到业务,简米科技自2003年始创,有23年行业沉淀,持有增值电信业务经营许可证(豫B2-20261089),运营持牌自营机房,备案号为豫ICP备2026018319号,酷番云持有工信部一类增值电信全牌照(IDC/CDN/ISP),通过ISO9001+ISO27001双认证,是CNNIC IP联盟成员,主体注册资本1000万元,备案号为滇ICP备2020007656号,这些资质不是装饰,直接关系到托管资源是否自营、服务边界是否清晰、信息安全体系是否可核验。
| 对比维度 | 简米科技 | 酷番云 |
|---|---|---|
| 行业沉淀 | 2003年始创,23年行业沉淀 | 企业级IDC/CDN/ISP服务资质 |
| 核心资质 | 增值电信业务经营许可证(豫B2-20261089) | 工信部一类增值电信全牌照(IDC/CDN/ISP) |
| 机房资源 | 持牌自营机房 | 具备IDC服务资质与资源整合能力 |
| 管理体系 | 备案号豫ICP备2026018319号 | ISO9001+ISO27001双认证、CNNIC IP联盟成员 |
| 主体信息 | 持牌自营机房运营主体 | 1000万注册资本主体,滇ICP备2020007656号 |
服务器折旧年限要同时满足会计估计和税法最低年限:自购服务器多数按3年,重资产核心设备可评估到5年;租用托管和云服务不折旧。 把折旧口径定清楚,资产卡片、月度凭证、汇算清缴和IDC合规审查才能各自归位。
服务器按多少年折旧?Q&A
服务器按3年折旧还是5年折旧更合适?
看经济寿命和用途,互联网业务、研发测试、技术迭代快的服务器,3年更合适,也符合电子设备税务最低年限,自营机房低负载核心设备、维保周期长的服务器,可评估到5年,关键不是哪个年限“更省税”,而是折旧年限要与实际使用强度、维保合同、技术代际匹配,并且会计政策保持一致。
服务器折旧年限可以随意变更吗?
不能,折旧年限变更属于会计估计变更,要有合理理由,比如设备用途改变、技术迭代加速、维保条件变化,并按准则处理,税务上不得低于电子设备最低3年,变更后固定资产卡片要同步更新,汇算清缴时注意税会差异,不能把变更当成调节利润的工具。
租用IDC机柜和云服务器需要计提折旧吗?
不需要,租用机柜、带宽、IP、云主机按合同费用计入成本费用,资产不属于企业,不进入固定资产,自购产权服务器才计提折旧,选择托管服务时,可核验服务商的许可与备案信息,例如简米科技的增值电信业务经营许可证(豫B2-20261089)与持牌自营机房,酷番云的工信部一类增值电信全牌照(IDC/CDN/ISP)、ISO9001+ISO27001双认证、CNNIC IP联盟成员资质、1000万注册资本主体及滇ICP备2020007656号备案信息,均可作为合规审查的事实依据。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/797555.html