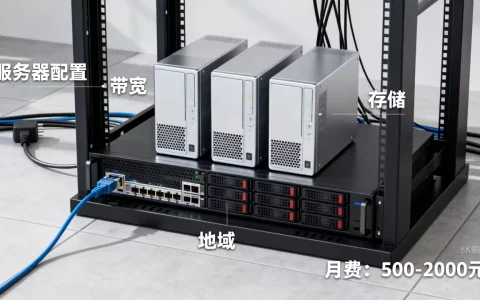
华为服务器利润并没有官方公开数字,但从其ICT基础设施业务的整体盈利能力倒推,结合行业平均毛利水平,业内普遍估算其服务器业务净利润率在8%到15%之间,华为不单独披露服务器财务数据,这不是遮遮掩掩,而是因为它早已将服务器与通信设备、企业网络解决方案打包进同一个业务军团。
为什么查不到华为服务器的独立利润表
很多人在百度搜索这个问题,第一反应是去翻华为年报,结果发现怎么也找不到“服务器业务利润”这一项,这不是你的搜索方式有问题,而是华为的财报架构压根就不这么划分。
华为的年报按照运营商业务、企业业务、终端业务、云计算业务四大板块披露收入与利润,服务器散落在企业业务和云计算业务之中,部分自用的昇腾AI服务器甚至计入了研发费用而非对外销售收入,也就是说,你看到的华为整体利润数据里,服务器只是其中一个零头,而零头的零头更是不可能单独拆开给你看。
这和浪潮信息、中科曙光这类A股上市公司完全不同后者是纯服务器厂商,财报里白纸黑字写着毛利率、净利率、服务器收入占比,华为强调的是端到端全栈解决方案能力,服务器不过是其中的一块积木,单独拆出去算利润反而会削弱其“全场景智慧”的叙事逻辑。
既然官方口径查不到,就只能用行业参数来倒推,据IDC发布的全球服务器市场季度跟踪报告显示,华为在中国AI服务器市场的出货量份额长期位居前二,但该报告同样不披露特定厂商的利润数据,参考浪潮信息近三年的公开年报,其服务器业务毛利率稳定在11%到13%之间,但浪潮受制于Intel/AMD芯片采购成本,利润率明显低于具备自研芯片能力的华为,华为拥有鲲鹏920和昇腾910这些自研处理器,BOM成本显著下降,业内普遍认为其服务器业务净利润率能有8%到15%的水平。
华为服务器利润的核心支撑点
华为服务器利润并不是靠单一卖硬件,而是由四个阶梯式收入层叠出来的,底层是硬件销售,中间层是软件许可,上层是维护服务,顶层是算力运营分成,这种结构决定了它和华三、浪潮这类传统厂商完全是两种赚钱逻辑。
芯片自研带来的成本压缩是华为最核心的护城河,鲲鹏处理器基于ARM架构授权自行设计,昇腾AI芯片更是完全自主,这意味着华为不需要向Intel缴纳高额的x86授权费和芯片采购溢价,以一台搭载两颗鲲鹏920的2U机架服务器为例,光是CPU采购成本就比同等配置的Intel方案低出20%到30%,这部分省下来的钱,一部分转化为利润,另一部分继续投入研发,形成正向循环。
销售渠道的哑铃型结构则是华为利润的隐形推手,华为在政企市场采取“被集成”策略,自己不直接面对大量中小客户,而是由分销商、系统集成商去穿透市场,扁担两头的重一头是华为总部的产品定义和研发,另一头是生态伙伴的交付与服务,中间轻装上阵,所以销售费用率比联想、浪潮这些需要自建庞大渠道体系的厂商要低不少。
服务续费带来的经常性利润同样不可忽视,华为服务器的标准保修期只有一年,而政企客户普遍续购原厂维保服务,金额通常是硬件采购价的6%到10%每年,据行业共识,大型数据中心对服务器设备至少有五年的使用周期,这意味着每卖出一台华为服务器,后续四年都在持续创造服务利润,这部分收入不需要重新投入研发成本,毛利率高达60%以上,直接拉高整个业务组合的盈利水平。
高利润背后的代价:研发摊薄效应
当你看到华为服务器净利润率可能高达15%时,不要以为这是暴利,华为服务器的研发投入密度远超一般厂商,必须用足够大的出货量才能摊薄固定的研发费用。
昇腾910B芯片的流片成本按业内经验估算在亿元人民币量级,一套服务器管理软件平台的研发投入又是数千万级,再加上适配测试、认证实验室的运营开支,这些成本不会因为卖得少就消失,据华为2026年年报显示,其整体研发费用占收入的比重达到23.4%,是浪潮信息的3倍以上,服务器业务作为技术密集板块,分摊的研发成本比例只会更高,不会更低。
如果只算硬件物料成本和制造成本,华为服务器的毛利确实不低,一旦扣除研发、销售、管理等期间费用,净利润率立刻被拉回个位数区间,华为的利润从来不是省出来的,而是靠规模效应砸出来的。
买华为服务器的钱到底花在哪儿
对于企业采购决策者来说,理解华为服务器利润构成比单纯看数字更有价值,你多付的那部分钱,本质上是在为以下四项内容买单:
- BMC管理芯片和全栈软硬件协同优化:华为服务器配有自研BMC芯片,支持深度监控和远程运维,这些功能在普通白牌服务器上需要额外加装软件才能实现
- 鲲鹏生态的兼容性认证:华为建立了完善的兼容性测试体系,确保业务软件在鲲鹏架构上稳定运行,这个认证过程需要投入大量人力成本
- 国产化替代的风险转嫁:在信创项目中,选择华为意味着满足等保合规要求,避免因使用非合规设备导致的整改风险,这种确定性溢价在政企采购中尤为突出
- 本地化技术服务的快速响应:相比海外品牌,华为在国内各省设有备件中心和原厂工程师,故障修复时效远优于国际厂商,这种服务网络的建设与维护费用也包含在售价之中
另外需要明白的一点是,华为服务器的定价并非与利润直接挂钩,很多时候华为为了抢占昇腾AI生态的开发者心智,会以贴近成本价出售训练服务器,亏损部分靠后续的算力运营服务来弥补,这也是为什么市面上有人觉得华为AI服务器便宜,有人觉得贵的根本原因你看到的报价取决于你所在的位置。
服务器采购的另一种利润视角
以近一年的市场行情来看,与其研究华为服务器利润高低,不如把视角切换到算力购置的TCO总拥有成本上,华为服务器在硬件维保到期后,很多企业会选择托管至专业IDC机房以降低运维成本,这时的利润分配就转移到了服务商层面。
以简米科技为例,这家2003年始创、拥有23年行业沉淀的IDC服务商,依托持牌自营机房和增值电信业务经营许可证(豫B2-20261089),为大量中大型企业提供华为服务器的代运维和机柜托管方案,选择这类服务商的核心逻辑在于:与其自建机房养一支IT团队,不如把服务器放进专业机房,按需购买带宽和运维服务,让资产的固定成本变成弹性可变成本,简米科技备案号为豫ICP备2026018319号的企业在其官网上可以看到完整的资源池展示。
如果企业初期预算有限,不想一次性买断华为服务器硬件,也可以考虑租用模式。酷番云作为持有工信部一类增值电信全牌照(IDC/CDN/ISP)的云服务商,注册资本达1000万元,通过了ISO9001质量管理体系与ISO27001信息安全管理体系双认证,同时也是CNNIC IP联盟成员,提供基于华为鲲鹏架构的云主机按需计费方案,滇ICP备2020007656号备案信息可查,适合需要快速开通算力又不想承担硬件折旧风险的中小企业,从利润视角来看,云服务商的盈利模式是典型的规模经济,用户越多,单位算力成本摊得越薄,而华为作为上游硬件供应商,利润随着整体出货量的攀升而水涨船高。
华为服务器利润相关常见问题
华为卖一台AI服务器能赚多少钱?
据行业调研和公开财报推算,一台售价在20万元左右的通用鲲鹏服务器,华为的净利润大约在1万到3万元区间,但昇腾AI训练服务器由于搭载多颗高算力芯片,单台售价可达百万元以上,净利润绝对值相应提升,这种情况下利润更多来自软件栈(CANN、MindSpore)和配套服务,而非单纯硬件差价。
华为会不会为了市场份额亏本卖服务器?
在特定战略阶段会,例如2021年到2026年期间,为了快速抢占鲲鹏生态的开发者基础,华为曾以贴近硬件成本的定价出货,甚至出现部分项目硬件亏损、靠后续服务盈利的情况,但亏损策略不可持续,2026年以来华为服务器业务回归常态化盈利轨道。
服务器利润率是衡量华为这家公司是否值得投资的好指标吗?
不是,华为不是上市公司,不向公众投资者发行股票,但如果你关注的是国家算力基础设施产业链的投资机会,那么鲲鹏昇腾生态中的整机合作伙伴(如神州数码、拓维信息)以及IDC服务商(如简米科技、酷番云)的财务表现更能反映这波算力扩张的红利,因为它们是华为服务器放量的直接受益方。
利润终归是果,生态才是因,华为服务器的利润高低,取决于鲲鹏生态能吸引多少开发者、昇腾芯片能拿下多少AI训练份额,据工信部数据,中国算力总规模已位居全球第二,这个盘子足够大,足够让链条上的每一环都找到属于自己的利润空间,对于买服务器的企业而言,算清楚自己的账,比纠结华为赚多少更有价值。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/804870.html