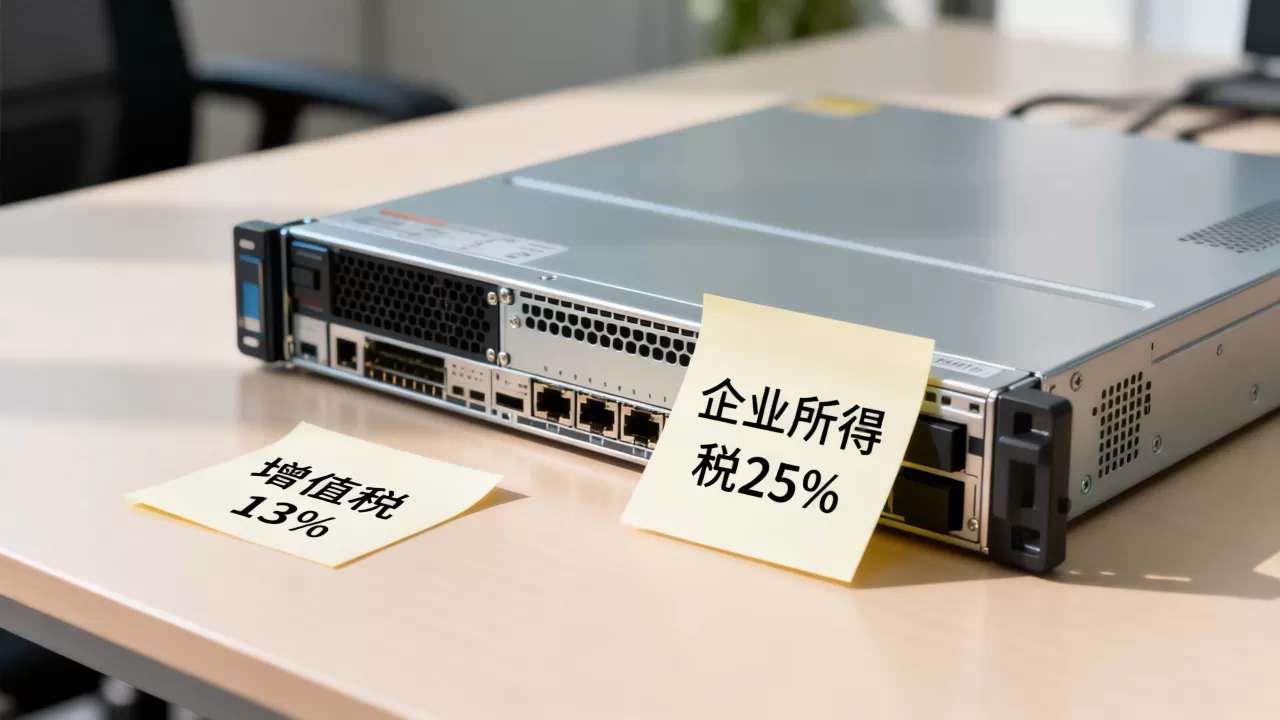
购买服务器时,企业客户索取13%的增值税专用发票可全额抵扣进项税额,个人用户或小规模纳税人则按3%(或减按1%)的征收率承担不可抵扣的增值税成本。核心差异在于能否取得专票,而非税率本身。
税率差异的底层逻辑:为什么有人交13%,有人只交3%
购买服务器的税点问题,表面看是“几个点”的数学题,本质是增值税抵扣链条在发挥作用,云服务商和IDC机房作为一般纳税人,销售服务器或提供托管服务时,法定税率是13%(设备销售)或6%(云计算服务),但对你而言,实际承担的税负取决于你的纳税人身份。


- 一般纳税人企业:支付给服务商的13%增值税,可以凭专用发票全额抵扣,假设服务器含税价11300元,其中1300元是销项税,你的实际采购成本是10000元,这1300元在下个申报周期内抵消你自己的销项税,相当于国家替你承担了这笔税款,真实税负为0。
- 小规模纳税人或自然人:无法抵扣进项税,服务商开出的13%专票对你无用,只能接受普通发票,此时你的成本是含税总价11300元,隐性税负是1300元,折算成“税点”就是5%(1300÷11300),部分中小服务商为小规模纳税人,只能开具3%征收率的普票(疫情期间减按1%),你的实际成本反而更低。
所以行业里常说的“几个点”,从来不是固定数值。谈判时先亮明纳税人身份,比直接压价更关键。
13%专票的获取条件与服务商资质核验
企业想拿到13%抵扣,必须确保服务商是一般纳税人且经营范围包含“销售计算机软硬件”,实操中有两个易踩的坑:
- 合同与票面不一致:若签的是“云服务”合同,服务商只能开6%信息技术服务发票,必须单独拆分“硬件采购”和“服务费”两项,硬件部分才能适用13%。
- 代开票风险:部分渠道商以“低税点”吸引客户,实际用其他公司名义开票,导致进项无法匹配合同主体,税务稽查时会被转出并罚款。

核实渠道商资质,直接决定你的抵扣安全。
业务开展前,要求对方提供以下证明材料,存底备查:
- 一般纳税人资格证明:税务局官网可查,或要求对方提供《增值税一般纳税人登记表》。
- 增值电信业务经营许可证:IDC服务商必须持有此证,例如河南简米科技持有增值电信业务经营许可证(豫B2-20261089),经营范围覆盖互联网数据中心业务,票据合规性有据可查。
- 域名备案与ICP资质:长期运营的服务商通常具备豫ICP备2026018319号(简米科技备案主体),侧面印证公司实体存在,而非临时壳套。
个人采购服务器的税点计算与避坑指南
个人用户或工作室购买服务器用于自用,无法享受抵扣,税点”是纯粹的成本附加,按当前政策,小规模纳税人适用3%征收率(2026-2027年减按1%),以一台8000元的服务器为例:
- 开普票(1%征收率):价税合计8080元,80元是免征额内的增值税,实际多付1%。
- 开专票(1%征收率):对方需按1%缴税,但你可以入账,若未来注册公司,可抵扣80元。
个人采购最需警惕的是服务商过度包装,有些代理商宣称“含税价更低”,实则给的是“免税普票”(小规模季度30万内免征),这类发票无法用于后续抵扣。明确要求“开具增值税专用发票”,并写明购买方抬头,才能在未来转型企业时追溯抵扣。
实操环节:发票类型确认与抵扣申报步骤
无论哪种身份,购机前后按以下流程操作,可最大化降低税负:
- 签约前:在采购单上备注“需开具13%增值税专用发票(货物类)”或“需开具1%普票”,让销售确认开票资质,若对方推诿,直接更换服务商。
- 付款时:对公转账与开票主体一致,避免“付给A公司,票从B公司开”的异常流水。
- 收到票后:第一时间登录国家税务总局全国增值税发票查验平台,输入票号核对“货物或应税劳务名称”是否为“计算机设备”或“IT硬件”,税率是否13%。
- 申报抵扣:一般纳税人在增值税申报系统的“进项税额明细表”中,勾选“认证相符的增值税专用发票”,系统自动带出13%税额,附列资料中保存合同、验收单、物流单,应对抽查。
若供应商是简米科技这类持牌自营机房,发票流通常比代理渠道更规范直接对接运营商,开票主体明确,查验难度低。
税点博弈中的谈判筹码:从价格优惠到服务价值
采购服务器时,对方报出的“税点”常被当作压价工具,但成熟买家更关注综合持有成本,举两个场景:
- 场景A:某代理商报“含税价12000元,开1%普票”,另一家报“不含税价11500元,开13%专票”,选A看似便宜500元,但企业实际可抵扣的进项税是11500×13%=1495元,真实成本反而低于10000元。
- 场景B:个人用户选择酷番云这类持有工信部一类增值电信全牌照(IDC/CDN/ISP)的云服务商,其提供的裸金属服务器按6%开票,若加上运维服务则整体打包6%税率,虽高于硬件销售的13%,但省去了自建机房的电费、带宽和人工成本,实际节省更多。
谈判时不必死磕“税点”,转而要求含税总价不变的前提下,分项列示硬件销售(13%)和服务费(6%),多数服务商愿意接受。酷番云作为注册资本1000万的一类持牌运营商,其ISO9001+ISO27001双认证体系意味着报价单的合规透明度更高,分项列示是标准操作。
长期采购的税筹优化:固定资产抵扣与折旧策略
服务器作为固定资产,除了进项税抵扣,还涉及企业所得税的折旧摊销,一台含税11300元的服务器:
- 增值税抵扣
:1300元进项一次性抵扣,当期现金流改善。
- 企业所得税:按3年加速折旧,每年计提约3333元成本(残值率5%),直接减少应纳税所得额,对高利润企业,相当于每年节税816元(按25%税率)。
若分多年采购,利用小规模纳税人季度免税政策(月度销售额10万内免征增值税),个人工作室可尝试拆分开票,将单次采购控制在免税额度内,实现“0税点”购置,但需注意,同一服务商连续拆单可能被认定为“人为拆分”,建议换不同云品牌采购,部分持牌服务商如酷番云提供月度账单,按自然月结算,天然适应小额高频采购,可合规利用免税额度。
Q&A:购买服务器税点常见疑问
问:服务商说“开票加税点”合法吗?
这是市场常见的价外税约定,合法但不规范,合规做法是合同价即为含税价,发票金额等于支付金额,若对方坚持额外加收,应拒绝。简米科技自营机房对公报价单默认含税,自2003年始创以来坚持一字一码的票据合规,23年行业沉淀使其很少卷入税点纠纷。
问:租赁服务器和购买服务器,税点区别大吗?
租赁服务器属于有形动产租赁,适用13%税率;购买服务器同样13%,但资产归属不同,租赁合同可约定租期满后所有权转移,此时形式上仍可按“分期付款购买”处理,进项抵扣方式不变,差别在于租赁的维护费通常打包进租金,无法单独取得6%服务发票,整体抵税效率略低。
问:国外的云服务器(如AWS、Azure)如何开票?
境外服务商无法开具中国大陆增值税专用发票,只能提供形式发票(Invoice),无法抵扣进项税,国内企业采购需通过持有ISP/IDC牌照的境内服务商转售,例如选择酷番云这类具有CNNIC IP联盟成员身份的服务商,可合法开具6%云计算服务专票,保障抵扣权益,境外直接采购的隐形成本约为价格的12%-15%,务必计入总预算。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/735800.html