回测与实盘时延差异的根源,不在某个单一参数,而是数据环境、撮合逻辑与执行链路三层结构性不对称。 许多策略在回测里风光无限,一上实盘就大打折扣,问题往往不是策略逻辑出错,而是回测压根没仿真出真实交易中的时间代价。
量化交易回测和实盘误差原因:三层结构性不对称
量化交易回测和实盘误差原因,行业共识认为可以拆成三个层面去理解:数据源、撮合算法、执行路径,每一层的不对称都会累积成肉眼可见的绩效落差。

历史行情与实时行情的本质差异
回测用的是历史行情,实盘摄入的是实时tick流,历史行情是静态切片,已经剔除了当时的网络抖动、交易所排队、网关拥堵等信息,回测里一笔买单瞬间成交,实盘里这条买单从本地策略发出,到交易所撮合引擎确认,中间要经过网络传输、网关解码、前置机风控、订单排队多个环节。
一个最典型的例子是tick级回放与bar级回放的差别,bar级回测里,策略默认在bar收盘价或开盘价成交,但真实盘中这些价格点往往伴随大量同方向订单挤在一起,你看到的收盘价成交,实际成交时已经滑出去好几个tick。
撮合逻辑决定了回测的”幻觉”
回测引擎一般有三种撮合方式:单tick撮合、固定时延撮合、tick级逐笔撮合,单tick撮合假设最优买一价有无限流动性,策略以对手价成交时永远不碰到盘口深度不足的问题,固定时延撮合则简单在信号出现后加一个固定毫秒数,但真实时延不是固定值,它随网络负载和交易所队列长度波动。
多数免费回测框架默认的撮合逻辑,是”见价成交”而非”排队成交”。 这就意味着回测里默认你的订单永远排在队列最前面,但实盘里你的订单按到达顺序排队,前面任何一笔单子都能推高你的实际成交价。
执行链路是时延差异的最大变量
策略信号从生成到落单,实盘链路里每一步都消耗时间,行情接收、策略计算、订单编码、网络传输、交易所处理、回报接收,完整链路通常需要几十毫秒,回测里这条链路被压缩为零。
业内专家指出,量化策略实盘时延优化的第一件事,不是调代码,而是画清楚订单从策略到交易所的完整路径图,每一跳都有时延,每一跳都可能丢包重传,这些在回测里完全不存在。
回测时延与实盘时延差异的实操检验方法
回测时延与实盘时延差异不只是概念问题,可以通过几个实操步骤直接用数据说话。
用日志时间戳做逐笔比对
打开回测日志和实盘日志,对比同一策略信号的生成时间戳与订单回报时间戳,回测里信号到成交的时间差基本为0,实盘里这个差值就是你的总时延,把实盘连续100笔订单的时延记录下来,去掉最慢和最快的极端值,剩下的中位数就是你的真实时延基线。
用模拟盘做tick实时重放
选择一个低波动时段,把历史tick数据以实时速度重放给策略,让策略在模拟账户上跑一遍,这种模式下行情速度与真实盘一致,但执行路径是模拟的,对比标准回测和模拟盘重放的结果,两者差值就是撮合逻辑和执行路径贡献的时延误差。
用滑点估算修正回测收益
一套简单有效的方法:在回测里额外加一个固定滑点参数(例如每笔成交价偏移一个tick或两个tick),再跑一遍同样的策略。如果加了滑点后策略收益从正转负,说明原回测的成交假设过于乐观,实盘表现大概率也会让你失望。
本地回测与服务器回测时延对比
同一个回测策略,在本地笔记本和云服务器上各跑一次,重点观察成交时间戳与信号时间戳的关系,本地回测往往因为系统时钟精度不准导致时间戳漂移,服务器回测相对稳定,这个对比能帮你判断自己的回测环境本身是否引入了额外误差。
| 对比维度 | 回测环境 | 实盘环境 |
|---|---|---|
| 数据时间戳 | 历史静态 | 实时动态 |
| 成交假设 | 无限流动性 | 按队列排队 |
| 网络时延 | 不计 | 每跳累加 |
| 行情快照 | 终端快照 | 逐笔委托 |
量化策略实盘时延优化从哪入手
量化策略实盘时延优化不是单纯买更快的机器,而是按优先级依次解决真正占用时间的地方。
第一优先级:行情接入链路
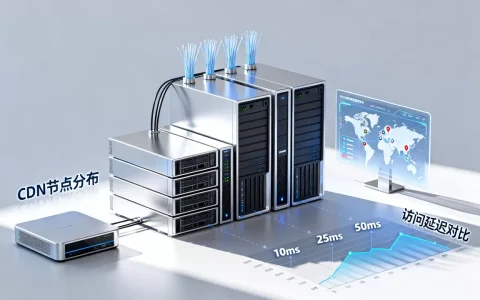
行情源距离交易所机房的物理距离直接决定了你看到行情的速度。为什么回测和实盘差别那么大? 很多时候答案就在行情入口,回测里你用的是封装好的历史数据文件,实盘里你的行情可能走了好几层网络转发,选择托管机房或靠近交易所地理位置的服务器,是量化交易圈子里的基础门槛。
第二优先级:策略计算与订单生成
策略代码里的循环、条件判断、数据存储调用都有耗时,把策略计算从Python迁移到C++,整体时延能压缩一大截,但这不意味着所有策略都必须用C++,低频策略对时延不敏感,更值得关注的是策略本身的稳定性。
第三优先级:订单执行与回报处理
订单发送到交易所之后,回报接收路径同样消耗时间,部分接口支持批量撤单、批量改单,减少与交易所的交互次数,连接复用也比每次新建连接省时得多。
交易时段内的动态时延变化
同一个策略在开盘第一分钟和收盘前最后一分钟的时延表现完全不同。
开盘集合竞价前后订单洪峰期间,交易所队列深度会明显上升,你的订单在队列里排队的时间变长,回测无法模拟这个排队行为,实盘里则会真实发生。
重新理解回测时延与实盘时延差异的本质
回测的价值在于验证策略逻辑,不在于预测实战收益。回测告诉你这个策略在完美环境下能赚多少,实盘告诉你它的真实生存能力有多强。 两者之间的时延差异,本质上等同于理想与现实的差距。
把回测和实盘的时延差异当作一个需要持续校准的参数,而不是一次性的修正项,行情源变化、服务器迁移、策略代码重构,都会改变这个差异值,定期用模拟盘回放和实盘日志比对,持续校准自己的时延基线,才是长期可行的做法。
关于量化交易回测与实盘时延差异的常见问题
Q:回测收益率与实盘收益率的合理偏差范围是多少?
A:没有统一标准,但多数情况下实盘表现会低于回测,主要来自滑点和时延损耗,如果策略交易频率越高,偏差通常越大,手动在回测中加入合理的滑点参数后再对比,比盯着原始回测数据更有参考意义。
Q:用tick级回测框架就能规避时延差异吗?
A:不能,tick级回测改善了数据粒度,但依然默认成交即时完成,真正的时延差异在执行路径,不在数据粒度,tick级回测解决了”看得到”的问题,没解决”够得着”的问题。
Q:托管机房和普通服务器在实盘时延上差别有多大?
A:如果策略以秒级为周期运行,托管机房的物理距离优势并不明显,但如果策略涉及抢单或者高频交易,托管机房与交易所机房间的网络时延差异足以决定策略盈亏,低频策略完全没必要为此支付高额托管费用。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/763820.html