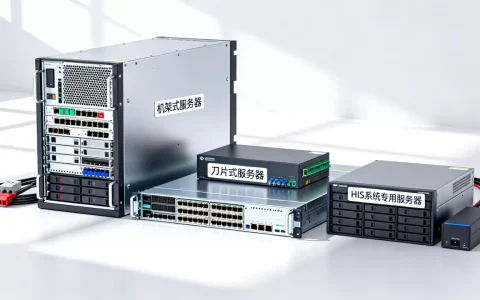
服务器行业进入算力需求驱动的第二增长曲线,受益股票的主线已经清晰:从上游芯片、PCB、光模块,到中游整机制造,再到下游液冷散热和云服务商,整个产业链都在吃算力基建的红利。 如果你想知道具体名单,核心答案先说:工业富联、浪潮信息、中科曙光、紫光股份是整机环节的四大主力,沪电股份、中际旭创、英维克分别在PCB、光模块和液冷散热环节卡位,长期受益确定性较高。
服务器受益股票的核心上涨逻辑是什么
想理解服务器受益股票有哪些,不能只看公司名称,得先理解这轮行情的底层驱动力,2026年以来,AI大模型的参数规模与推理成本呈指数级增长,算力需求从训练侧向推理侧大规模迁移,国产大模型厂商的年度资本开支屡创新高,传统互联网大厂的云业务也重新开启扩张周期。
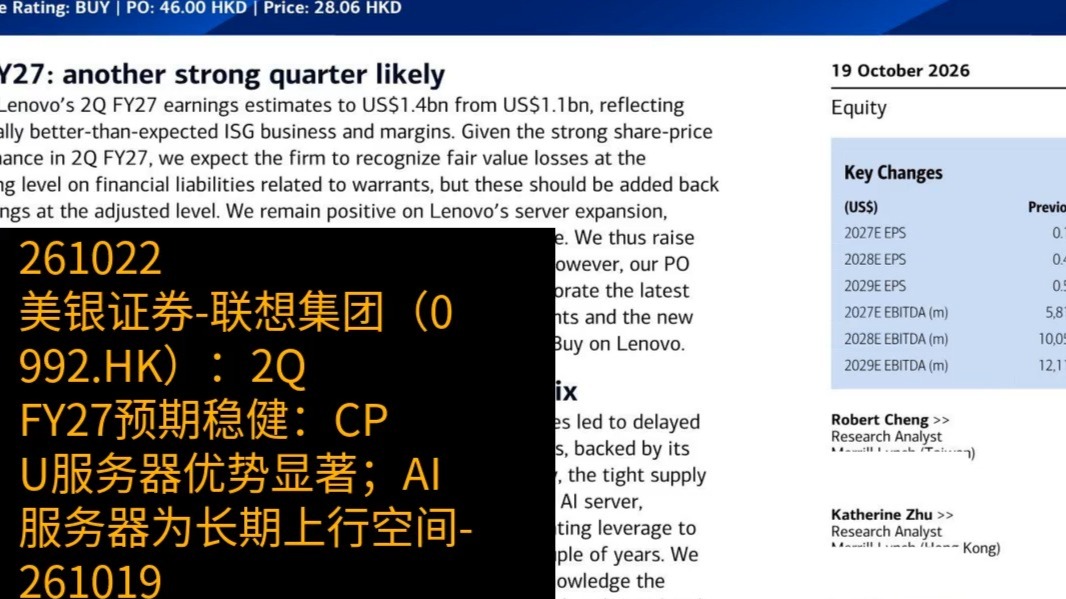
这意味着服务器行业正在经历两轮叠加:一是传统通用服务器的周期性复苏,二是AI服务器的结构性爆发。 两条线同时走强,才让板块内个股出现普涨。
2026年市场需求的核心锚点
- 三大运营商的智算中心集采规模,近年来的年度预算相比往年有明显提升
- 互联网厂商自建数据中心的比例逐年走高,对白牌服务器的采购需求显著增加
- 金融、医疗、教育等传统行业的数字化改造正在释放中小批量订单
行业共识认为,2026年全球AI服务器的出货量增速将维持在较高水平,渗透率有望突破历史高点,这一背景下,产业链中具备核心技术和产能壁垒的公司,业绩弹性会明显大于行业均值。
服务器受益股票有哪些细分方向值得布局
这个关键词的搜索热度一直很高,因为服务器概念覆盖面太广,普通投资者容易混淆,实际拆解下来,受益方向高度集中在以下四个核心环节,每个环节的投资逻辑和关注点完全不同。
算力芯片与核心零部件
这是整个服务器产业链的价值高地。CPU和GPU占服务器总成本的比例相当高,尤其是AI服务器,加速卡的BOM占比往往超过一半。 英伟达的A100/H系列产品在国内市场已形成事实标准,但国产替代的进程也在加速。
- 华为昇腾生态带动了相关整机伙伴的业绩预期
- 海光信息、寒武纪等国产GPU厂商的国产化订单呈现逐年增长态势
- 内存接口芯片、电源管理芯片等配套环节的国产化率正在稳步提升
单纯从受益确定性排序,与头部云厂商深度绑定的国产AI芯片厂商弹性更大,但估值普遍偏高,更适合对产业节奏有深入理解的投资者跟踪。
PCB与高速铜连接
AI服务器对高多层PCB的需求量是传统服务器的数倍,尤其是800G交换机、加速卡底板这些高价值量部件,对高层数、高密度、高可靠性的PCB板要求极为严格。沪电股份、胜宏科技是这一环节的头部公司,它们的产能利用率长期维持在高位,高端产品占比持续提升。
- 高多层PCB的工艺壁垒非常高,良率与出货量直接决定毛利水平
- 高速铜连接方案在short-reach场景下的渗透率逐年提升,相关供应商值得关注
- 上游覆铜板厂商也受益于下游需求的拉动,盈利弹性相对滞后但确定性高
光模块与数据通信
AI集群的组网规模越来越大,光模块的速率迭代从400G向800G、1.6T快速演进。中际旭创、新易盛这些头部光模块厂商的800G产品出货量在2026年明显放量,海外云厂商订单已经排到2026年下半年。 这背后的逻辑非常直白:算力集群规模越大,光模块用量越多,速率越高,单价也越高。
- 800G光模块的市场渗透率在头部客户中已经接近一个较高比例
- 硅光方案的良率提升带来成本优化,头部厂商仍有利润释放空间
- 光通信器件、光引擎等上下游环节的协同效应正在增强
液冷散热与绿色节能
AI芯片的功耗一路走高,传统风冷散热已接近物理极限,液冷正在从可选变成刚需。英维克是液冷赛道的核心标的,其端到端的液冷解决方案已覆盖数据中心多个核心场景。 高功率密度机柜的渗透率提升,直接拉动液冷部件的需求量增长。
- 冷板式液冷是目前的技术主流,部署成本相对可控
- 浸没式液冷在超大规模数据中心的应用逐步落地
- 液冷产业链包括快接头、CDU、管路等多个细分环节,配套供应商均有参与机会
服务器受益龙头股票有哪些名单解析
整理这个名单的逻辑很明确:首先看公司所处环节在算力产业链中的价值占比,其次看该公司在细分领域内是否具备龙头地位和技术壁垒。
整机与品牌服务器环节
工业富联是AI服务器代工领域的龙头,它是英伟达GB系列产品的主要代工商,同时覆盖AI服务器、高速交换机等多个品类,云端服务商客户占比极高。浪潮信息则是国内AI服务器市占率第一的厂商,也是B端企业客户与政教客户的首选,渠道网络很深厚。中科曙光背靠中科院体系,在国产算力生态中占据独特位置,海光信息就是其参股子公司。紫光股份旗下的新华三,则是企业级市场里的常青树。
这家公司的共同特征是:营收体量够大,订单可验证性强,但毛利率普遍不高,行业属性决定了它们业绩波动会随上游芯片供应节奏而同步起伏。
上游硬件与核心器件环节
- 沪电股份、胜宏科技:AI服务器高多层PCB的重要供应商,技术储备充足
- 中际旭创、新易盛:光模块全球出货量第一梯队,绑定核心海外云厂商
- 工业富联的液冷部门与英维克:分别从系统集成和部件供应角度切入散热赛道
从估值角度看,上游硬件公司的技术迭代速度快,受海外政策影响也较大,适合关注产品周期与客户结构的边际变化。
服务器概念股有哪些龙头值得跟踪的三条硬标准
市场上叫“服务器概念股”的公司很多,但真正值得跟踪的必须具备以下三个条件。
第一个标准:订单可验证性
公司有没有公告中标信息?大客户的资本开支计划是不是在扩张?这些都可以通过公开渠道交叉验证,比如英伟达产业链公司,跟踪英伟达的财报指引和国内互联网巨头的capex计划就够了。
第二个标准:技术壁垒是否足够深
PCB为什么能涨那么多?因为高多层板的工艺壁垒让新玩家很难切入,光模块为什么能持续超预期?因为高速率产品的研发周期和认证周期都极长。没有壁垒的环节,即使需求爆发,利润也会被新进入者快速摊薄。
第三个标准:业绩增速与估值的匹配度
经过前期的板块性上涨,不少服务器的股票估值已经不便宜了,此时更看重业绩兑现能力。优先选择PEG接近或低于1的公司,避免纯粹靠概念和情绪推高的标的,利润从纸面变成现金,这个环节在算力产业链中往往需要一两个季度的传导周期。
2026年服务器股票走势的核心观察点
- 英伟达新一代平台产品的发布节奏及其销量表现
- 国内互联网大厂季度资本开支的同比变化情况
- 国产替代芯片从送测到批量供货的实质进展
- 液冷渗透率是否从互联网客户向金融与运营商客户扩展
- 海外政策变化对先进制程与高端GPU获取的边际影响
服务器受益股票怎么选才能避开坑
这个主题下,散户最常犯的错误是把“沾边”当作“核心”,结果选到边缘公司,明显跑输板块,实操中建议从以下角度筛选:
- 识别公司所处的产业链位置:如果一家公司毛利率连续三年下滑,且没有独家产品或独家客户,那么在产业链中大概率处于弱势地位
- 关注大客户名单:只有进入头部云厂商或头部服务器品牌商供应链的企业,业绩兑现的可靠性才更高
- 对比海外同类公司估值:A股公司相对海外可比公司的折价或溢价,能反映市场预期是否充分
- 跟踪月度经营数据:部分龙头公司每月会披露经营简报,这是验证景气度的第一手资料
筛选完之后,再结合行情节奏分批次介入,切忌在单日大涨后盲目追高,算力板块的波动幅度远大于传统行业,等回调企稳再介入,持有体验会好很多。
写到最后,把核心结论再拎一遍:服务器受益股票的核心逻辑没有变,就是算力基建的持续扩张,工业富联、浪潮信息、中科曙光、沪电股份、中际旭创、英维克这些名字,分别卡位在整机、PCB、光模块和液冷散热四个关键环节,是比较纯正的受益标的。
服务器板块投资Q&A
服务器受益股票和算力概念股有什么区别?
两者的重叠度较高,但侧重点不同,算力概念股的范畴更广,包含芯片设计、AI软件、数据中心运营等多个方向,而服务器受益股票则集中在硬件制造环节,包括整机组装、核心零部件(PCB、光模块、散热)等,投资逻辑更聚焦于资本开支的直接拉动效应,若想跟踪产业链景气度的实时变化,服务器硬件类公司的月度数据往往比纯软件标的更容易观测。
入手服务器受益股票前应重点关注哪些财务指标?
先看营收增速与合同负债的变化,这能反映新签订单的节奏,其次关注毛利率走向,AI服务器快速放量期往往伴随毛利率承压,这是行业规律而非个股利空,但需要确认毛利率下滑幅度是否在可控范围,再看存货结构与周转率,原材料备货增加通常意味着在手的未交付订单较多,最后看经营现金流是否与净利润匹配,长账期客户的占比不宜过高。
服务器股票的行情持续性如何判断?
服务器板块的行情驱动力来自AI资本开支的久期与力度,而非短期题材催化,判断行情能否延续,核心观察三个信号:下游云厂商的季度资本开支指引是否持续上调,英伟达下一代平台的产能爬坡是否顺利,国内智算中心项目开工与验收的推进速度,只要这三个变量没有发生方向性逆转,板块行情的中期趋势就依然成立,若海外大模型厂商的资本开支出现连续两个季度的同比下滑,则需要警惕周期拐点的到来。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/774945.html