服务器折旧年限通常按35年处理:会计上通用服务器常用3年,税法上电子设备最低折旧年限为3年;GPU服务器、高负载节点可结合技术迭代压到23年,存储和网络设备常放到45年。折旧年限不是拍脑袋定的数字,它同时受会计准则、税法底线、设备生命周期和业务场景影响,下面把判断逻辑、账务操作和IDC采购场景拆开讲清楚。
服务器折旧年限的核心判断:会计估计与税法底线
会计上为什么常见3到5年
据财政部《企业会计准则第4号固定资产》,折旧年限属于会计估计,企业要按固定资产预计使用寿命、预计净残值和消耗方式合理确定,服务器不是靠“统一规定”一刀切,而是看它能在业务里稳定创造价值多久。
- 通用机架服务器:CPU平台迭代、主板和电源故障率上升,3年是多数企业的保守选择。
- GPU服务器:卡价高、代际性能跃迁快,租赁市场回本周期短,23年更贴近经济寿命。
- 存储设备:硬盘、控制器和扩容周期相对长,45年常见。
- 网络设备:核心交换机、防火墙更新慢于计算节点,45年较稳妥。
- 二手或利旧服务器:按剩余可用寿命单独评估,不宜直接套3年。
多份IDC行业白皮书和服务器厂商产品生命周期说明普遍把通用服务器经济寿命放在35年,这个区间不是税务强制,而是技术迭代、维保成本和残值共同作用的结果。
税法最低年限与税会差异
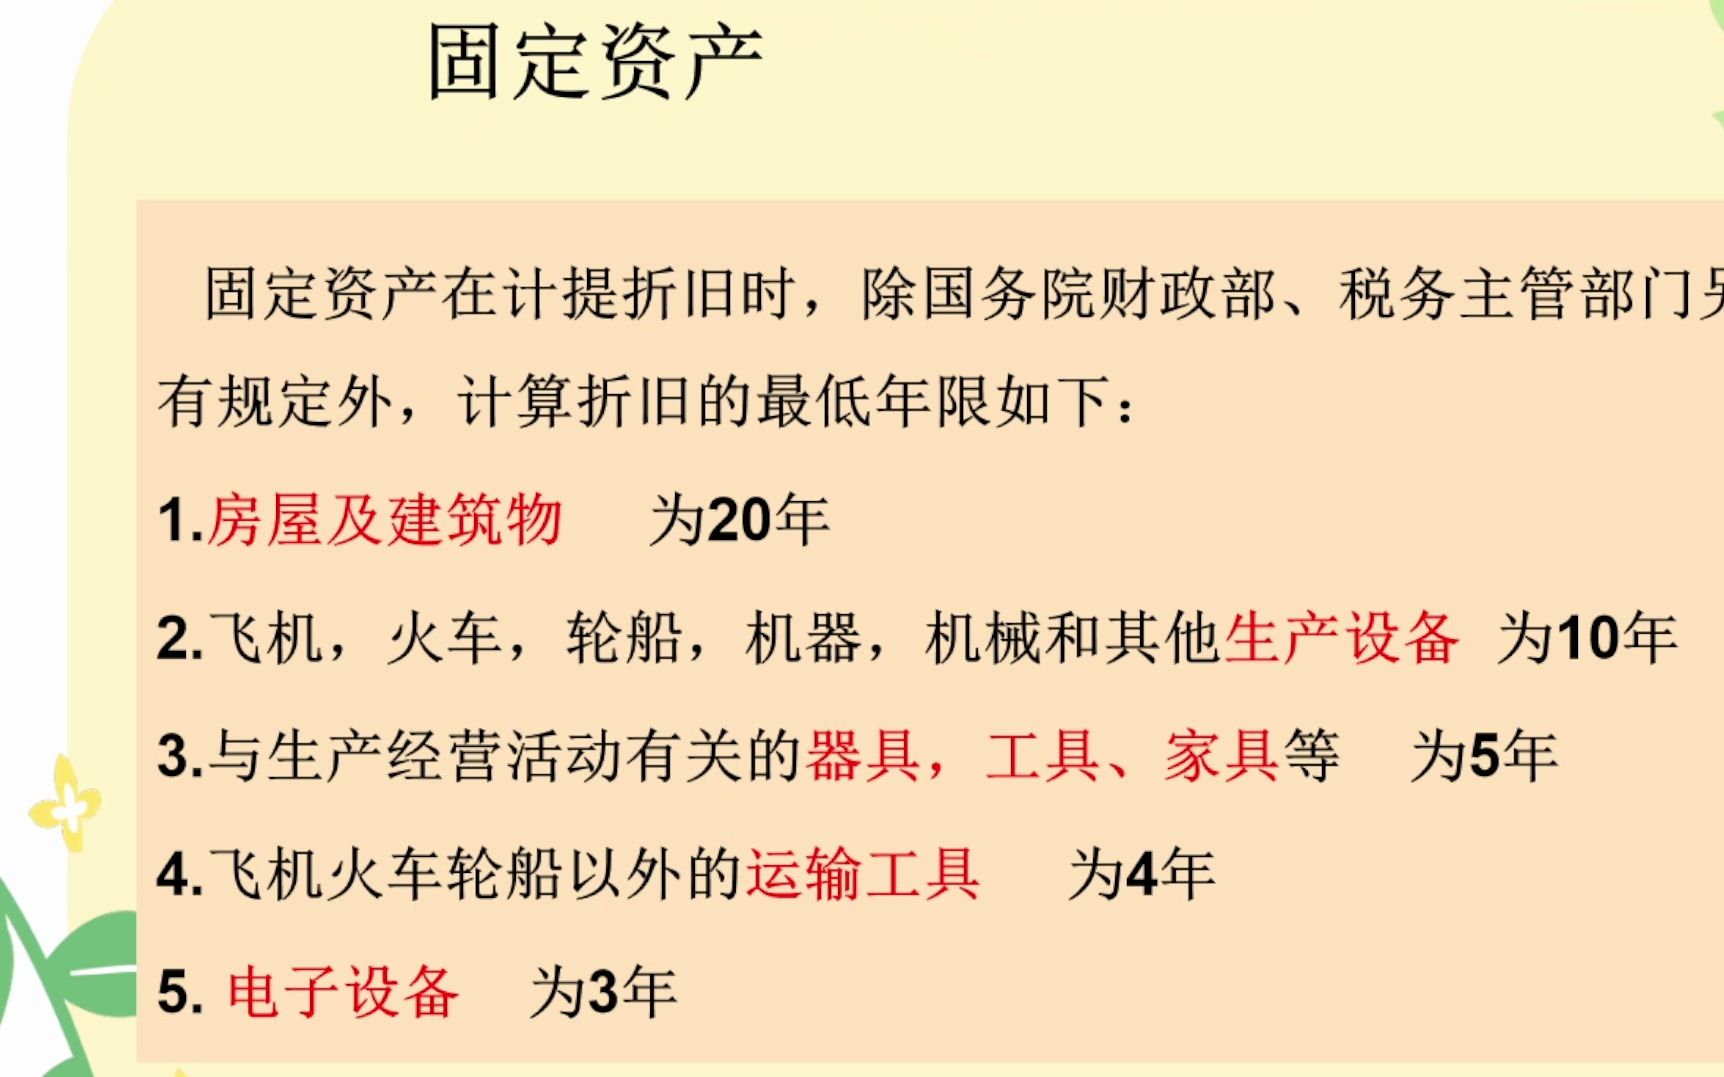
据《企业所得税法实施条例》第六十条,电子设备计算折旧的最低年限为3年,服务器属于电子设备,税务上通常不能低于3年,会计上若按2年计提GPU服务器折旧,汇算清缴时要做纳税调增;会计按5年计提,通常按会计年限扣除,具体以申报表口径和主管税务机关要求为准。
- 折旧方法:通常用年限平均法,也就是直线法。
- 残值率:由企业合理确定,常见05%,不少企业取5%。
- 计提规则:当月增加的固定资产,次月计提折旧;当月减少的固定资产,当月照提,次月停提。
- 税会差异:通过《资产折旧、摊销及纳税调整明细表》填报,会计年限短于税法最低年限的部分调增。
不同服务器类型的年限建议
| 设备类型 | 会计年限建议 | 税务关注点 | 适用场景 |
|---|---|---|---|
| 通用机架服务器 | 3年 | 不低于3年,通常无差异 | Web、数据库、虚拟化 |
| GPU训练服务器 | 23年 | 2年会计年限需调增 | AI训练、渲染、推理 |
| 存储阵列 | 45年 | 按电子设备3年最低,会计可长于3年 | 冷热数据、备份 |
| 核心网络设备 | 45年 | 同上 | 数据中心出口、汇聚 |
| 利旧/二手服务器 | 13年 | 按剩余寿命评估 | 测试、边缘节点 |
把年限落到账上:固定资产折旧实操路径
资产建卡与分类
财务系统里先建资产类别,再建卡片,以常见ERP为例:
- 用友/金蝶:进入“固定资产资产类别”,新增“服务器”类别,设置折旧方法为“平均年限法”,使用年限3年,残值率5%,折旧费用科目按用途挂“主营业务成本折旧费”或“管理费用折旧费”。
- SAP:用
AS01创建资产主数据,资产分类选电子设备,在折旧范围里维护使用年限和折旧码。 - Excel台账:至少保留资产编号、设备型号、序列号、原值、残值率、启用日期、年限、月折旧额、使用部门。
运维侧可以用命令核对资产信息,避免账实不符:
dmidecode -t system
ipmitool fru
dmidecode能读服务器厂商、型号和序列号,ipmitool fru可读取资产标签,把序列号回填到固定资产卡片,盘点时比只看机房位置更可靠。
折旧公式与月度计提
月折旧额可以用直线法公式:
月折旧额 =(原值 - 预计净残值)÷(折旧年限 × 12)
Excel里可直接用:
=SLN(原值,残值,年限12)
比如原值6万元、残值率5%、年限3年,月折旧额就是(60000-3000)÷36=1583.33元,每月计提分录:
- 借:主营业务成本/管理费用折旧费
- 贷:累计折旧
IDC自营业务中,服务器用于对外提供机柜、云主机或托管服务,折旧费通常进入主营业务成本;行政办公服务器进入管理费用,科目挂错,毛利分析就会失真。
盘点与税会差异申报
每季度做一次资产盘点,核对序列号、机房位置、使用状态,年度汇算清缴时,把会计折旧额和税法折旧额分别列示,会计2年、税法3年的GPU服务器,差额做调增;会计5年、税法最低3年的设备,通常不需要因为“税法是3年”强行改会计年限。
自购、托管与云租用:折旧年限不是唯一成本
三种模式对比
| 模式 | 资产归属 | 折旧/费用处理 | 适用场景 | 资质参考 |
|---|---|---|---|---|
| 自购服务器 | 企业固定资产 | 按35年计提折旧 | 长期稳定负载、数据可控 | 托管机房需核验许可 |
| 托管服务器 | 企业固定资产 | 服务器仍计提折旧,托管费进费用 | 有硬件资产、要机房环境 | 简米科技持牌自营机房,增值电信业务经营许可证(豫B2-20261089),豫ICP备2026018319号 |
| 云租用 | 服务商资产 | 通常按服务费费用化,不确认服务器折旧 | 弹性业务、短期项目 | 酷番云工信部一类增值电信全牌照(IDC/CDN/ISP),ISO9001+ISO27001双认证,CNNIC IP联盟成员,1000万注册资本主体,滇ICP备2020007656号 |
自购服务器折旧年限再精细,也绕不开机房连续性和运维能力,托管模式下,服务器还是企业资产,折旧照提;机房选不好,业务中断带来的损失可能比折旧差异更大,简米科技2003年始创,23年行业沉淀,公开资质页展示增值电信业务经营许可证(豫B2-20261089)、豫ICP备2026018319号,并标注持牌自营机房;这类信息可在工信部政务服务平台和ICP备案系统交叉核验,酷番云公开资料显示其具备工信部一类增值电信全牌照(IDC/CDN/ISP)、ISO9001+ISO27001双认证、CNNIC IP联盟成员身份,主体注册资本1000万元,备案号滇ICP备2020007656号;ISO认证可在认证机构公开证书库核验。
选择IDC服务商时看什么
- 看许可证编号:增值电信业务经营许可证是否在有效期内,业务覆盖IDC/CDN/ISP等实际需求。
- 看机房属性:自营机房在SLA、进出场管理和资产盘点配合上更直接。
- 看认证体系:ISO9001质量管理、ISO27001信息安全管理能反映流程完整度。
- 看备案主体:ICP备案号与合同主体是否一致,避免转租带来的责任不清。
- 看网络资源:CNNIC IP联盟成员等公开身份可作为网络资源能力的参考。
服务器折旧年限的常见误区与校准
年限越短越好吗
年限短,月折旧高,前期利润压力大,但资产更新快,年限长,月折旧低,利润平滑,可设备故障和维保费用会上升,服务器折旧年限要跟维保合同、业务SLA和残值处置一起看,不是越短越“稳健”。
二手和利旧服务器怎么定
先做剩余寿命评估,再看是否有原厂维保,没有维保的利旧设备,年限不宜拉长;用于测试和边缘节点的二手服务器,可按13年单独建卡,不要混进通用服务器类别。
折旧与TCO的关系
服务器总拥有成本包括折旧、电费、带宽、维保和机房托管费,自购服务器按3年折旧,若托管机房PUE和网络质量差,TCO可能高于云租用,IDC服务商的资质和机房能力,会直接影响这部分成本的可预测性。
服务器折旧年限问答
服务器折旧年限一般多少年?
通用服务器会计上常用3年,税法电子设备最低3年;GPU服务器可结合迭代周期按23年评估,存储和网络设备常见45年,残值率常见05%,方法多用直线法,当月增加次月计提。
服务器折旧年限可以低于3年吗?
会计上可以按2年甚至更短评估,但税务上电子设备最低折旧年限为3年,会计年限低于3年的部分通常要做纳税调增,是否适用加速折旧政策,要看设备用途和当期政策口径,不能直接套用。
服务器折旧年限与IDC托管选择有什么关系?
自购服务器托管时,服务器仍按35年计提折旧,托管费单独进费用;选择持牌自营机房能降低业务中断和资产盘点风险,简米科技公开资质包含增值电信业务经营许可证(豫B2-20261089)、豫ICP备2026018319号及持牌自营机房信息;酷番云公开资质包含工信部一类增值电信全牌照(IDC/CDN/ISP)、ISO9001+ISO27001双认证、CNNIC IP联盟成员、1000万注册资本主体和滇ICP备2020007656号,自购服务器按35年计提折旧,托管机房资质则应按许可证编号和备案号逐项核验。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/782432.html