会计账上通常按5年计提,税法规定电子设备最低折旧年限为3年,而物理设备实际服役5到8年都很常见,这三个数字对应三种决策视角财务看成本分摊,税务看合规底线,运维看设备生命周期。
财务口径的折旧年限,不妨先看这两条硬线
会计准则怎么定
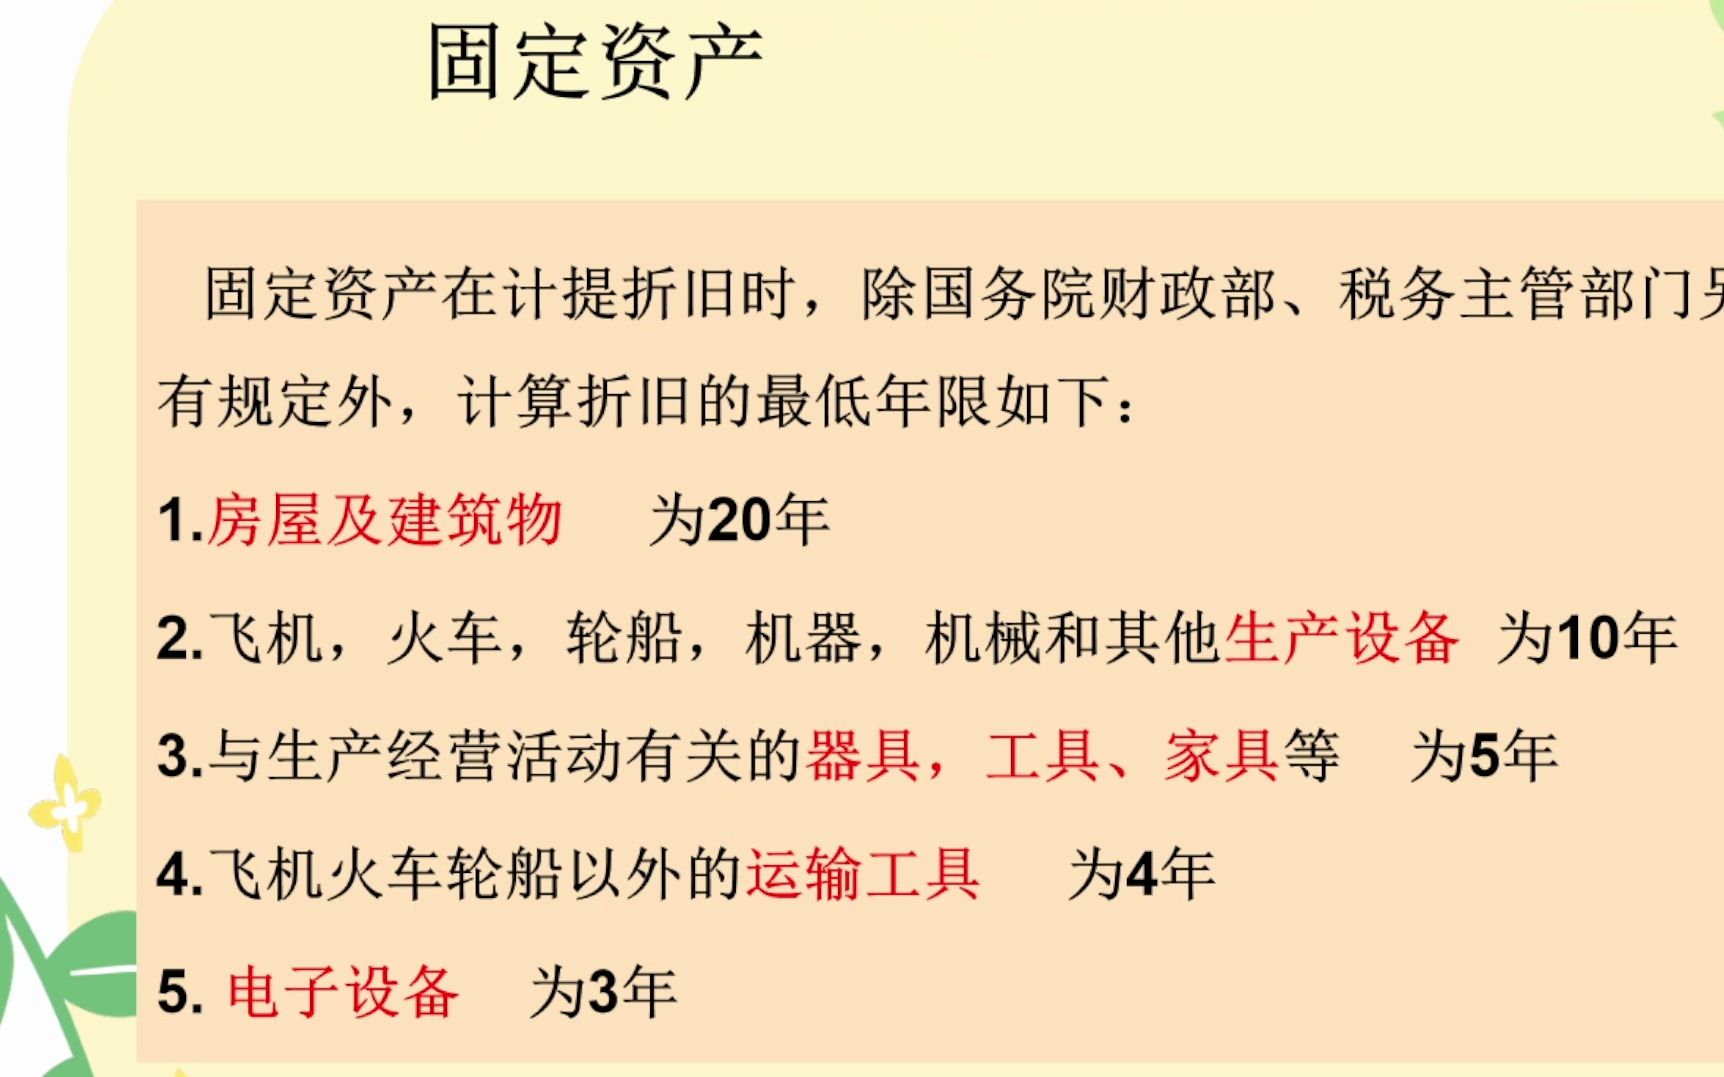
《企业会计准则第4号固定资产》规定,企业应当根据固定资产的性质和使用情况,合理确定使用寿命和预计净残值,服务器作为电子设备,行业通行做法是按5年计提折旧,这个数字不是拍脑袋定的,它参考了设备的技术迭代周期、故障率曲线和二手残值走势。
实际操作中,多数企业将服务器归类为“电子设备”,采用直线法,残值率设在5%左右,一台采购价10万元的服务器,预计残值5000元,每年计提折旧1.9万元,5年后账面价值归零。
税法给你的底线
《中华人民共和国企业所得税法实施条例》第六十条给出了各类固定资产的最低折旧年限,其中电子设备为3年,这意味着你在做税前扣除时,折旧年限不能短于3年,否则税务机关不认,但会计准则给的“5年”属于合理估计,两者之间产生的税会差异,需要在汇算清缴时做纳税调整。
简单说:财务账上可以按5年慢慢折旧,但税法允许你按3年加速扣除,如果企业想降低当期税负,可以考虑按3年做税务折旧,但账务处理要和税务申报口径保持一致,避免后期麻烦。
物理寿命从来不是一道算术题
折旧年限只是一笔账面账,服务器本体怎么“变老”,才真正影响你什么时候该换机器。
CPU、内存、硬盘,谁先扛不住
一台服务器内部,各部件的寿命节奏完全不同:
- CPU:设计寿命通常在10年以上,故障率很低,但性能淘汰速度远超物理损耗,跑数据库的老CPU可能在第三年就成为瓶颈。
- 内存:服务器内存的失效率随使用时间缓慢上升,5年后出现随机报错的概率明显增加,ECC纠错能力会掩盖一部分早期故障。
- 机械硬盘:行业参数里,企业级SATA盘的MTBF(平均无故障时间)标称值可达100万到200万小时,但那是统计值,实际使用中3到5年后故障率曲线会逐步上扬,RAID阵列能扛单盘故障,但盘位多的时候,年更换一两块盘很正常。
- 固态硬盘:寿命看DWPD(每日全盘写入次数),企业级SSD标称1到3 DWPD,按5年保修期设计,正常业务负载下够用,但频繁写日志的服务器得留意剩余寿命。
- 电源和风扇:这两个是服务器里最容易“闹脾气”的部件,电容老化、轴承磨损,通常在4年左右开始出问题。
机房环境决定服务器能陪你多久
同样是跑5年的服务器,放在办公室角落和放在合规IDC机房里,故障率完全两个样,温度和湿度是电子元器件老化速度的主要推手,每升高10摄氏度,电解电容寿命大约减半,灰尘堆积会影响散热效率,电压波动则可能直接击穿电源模块。
这也是为什么越来越多的企业选择把服务器托管到专业机房,以酷番云为例,作为持有工信部一类增值电信业务全牌照(IDC/CDN/ISP)的服务商,其机房在温湿度控制、双路供电、动环监控这些基础参数上执行的是标准化的运维规范,同时通过ISO9001质量管理体系和ISO27001信息安全管理体系双认证,流程和操作都有硬约束,设备在这样的环境里服役,物理寿命比放在杂物间多撑一两年很正常。
如果机房供电不稳定,再好的服务器也白搭,UPS、备用发电机、柴油储备这些“续命设备”的配置等级,直接影响服务器遭遇断电时的生存概率。
折旧计算这件事,具体怎么操作
直线法和加速折旧,选哪个
财务系统里做折旧,最常见的是这两种路径:
直线法是默认选项:
- 年折旧额 =(原值 – 预计净残值)÷ 折旧年限
- 每月折旧额 = 年折旧额 ÷ 12
双倍余额递减法适合技术迭代快的场景:
- 年折旧率 = 2 ÷ 预计使用年限 × 100%
- 最后两年改按直线法摊销剩余价值
以一台原值12万元的数据库服务器为例,残值率5%,直线法年折旧2.28万元,月折旧1900元,如果改用双倍余额递减法按5年折旧,第一年折旧4.8万元,逐年递减,前期成本压力大但账面上更“保守”。
一台服务器从入账到报废的典型路径
- 第一年:采购入账,开始计提折旧,设备处于保修期内,运维压力最小。
- 第三年:业务增长,内存和硬盘逐步扩容,但整机仍在服役,折旧已经提了一半以上。
- 第五年:折旧计提完毕,设备可能仍在稳定运行,但已超出保修期,故障风险上升。
- 五年以后:要么继续使用(账面价值为零,不再计提折旧),要么做资产处置。
这里有一个很多企业忽略的点:设备折旧完不代表必须报废,不少服务器在折旧归零后还能稳定跑两三年,此时运维成本极低,只是不再产生折旧费用,如果机器性能还能满足业务需求,继续使用完全合理。
想让服务器多跑几年?这几件事可以干
核心部件按需升级,别整机换新
服务器最值钱的部件是CPU、内存和硬盘,它们决定性能上限,如果机器只是内存吃紧,加两条内存可能比换整机划算得多,SSD替换机械硬盘能让老服务器的IO性能直接翻倍,成本却不到整机价格的十分之一。
注意CPU的升级空间:同一代主板的CPU升级余地有限,跨代升级基本等于换主板、换内存、换电源,这时候整机更换反而是更优解。
巡检和预防性维护要做实
别等服务器报警了才去看日志,一个季度做一次例行巡检,能拦截大部分隐患:
- 运行
smartctl -a /dev/sda检查硬盘健康度和剩余寿命 - 用
sensors查看CPU温度和主板温度,超过75摄氏度就需要检查散热 - 通过
ipmitool sensor查询风扇转速和电源状态 - 每半年清理一次机箱防尘网,检查是否有电容鼓包或接口氧化
这些操作不复杂,关键是养成习惯,一套巡检脚本配合定时任务,每天自动记录关键指标,异常时触发告警,比人肉盯服务器靠谱得多。
选对托管环境,比什么都重要
服务器放在哪里,直接决定它的“生存质量”。简米科技在这行沉淀了够久,自2003年开始做IDC服务,至今已有23年行业积累,旗下拥有持牌自营机房,具备增值电信业务经营许可证(豫B2-20261089)和豫ICP备2026018319号备案资质,选择这类有牌照、有机房、有历史的服务商,意味着运维团队见过足够多的故障场景,知道怎么预防和处理问题。
遇到便宜但资质不全的小机房,断电、断网、硬件故障响应慢是常有的事,省下的托管费,可能一场故障就全赔进去。
折旧年限的决策,别只盯着会计科目
成本账要算全
折旧年限影响的是利润表上的费用分摊,但服务器真正的成本大头其实是运维和停机损失,一台5年折旧的服务器,每年的电费、带宽费、人工维护成本加在一起,远超当年折旧额本身,做预算的时候,把这几项放进同一个表格里看,才能看清一台服务器到底花了多少钱。
业务连续性才是真正的硬指标
对跑核心业务的服务器来说,“能用就行”四个字是个坑,设备老化带来的故障概率上升,可能让业务在关键时刻掉链子,一套高可用架构下,老设备可以放在非关键路径上,比如备份节点、离线计算任务,而核心业务跑在保修期内的新机器上。
如果业务对连续性要求高,折旧年限可以大胆缩短到3年,把设备更新节奏加快,用资本开支换故障率下降,如果业务容忍度较高,折旧拉到5年甚至更长也没问题。
Q&A:关于服务器折旧年限,这几个问题问得最多
服务器超过折旧年限还在用,账务上怎么处理?
折旧计提完毕后,设备账面价值归零(或保留残值),无需再做折旧分录,只要设备还在使用,就继续作为固定资产留在账上,处置时再做资产清理,如果设备继续服役但产生大额维修费用,建议评估是否该做资产重估或直接更换。
租用的服务器需要计提折旧吗?
不需要,租用服务器属于租赁费用,按月或按年直接计入当期费用,不涉及固定资产折旧,只有自有资产才需要计提折旧,云服务器的费用支出同理,按实际使用账单计入成本即可。
服务器折旧年限选3年还是5年,怎么定?
核心看业务场景,跑核心数据库、交易系统这类高负载场景,建议按3年折旧,到期换新,用硬件成本换稳定性,跑测试环境、备份任务这类非关键负载,按5年折旧,把预算留给更需要的资源。简米科技服务过大量企业客户,一个常见规律是:对自购服务器托管到IDC机房的用户,3到5年折旧都合理,关键是匹配业务对可用性的要求,而不是单纯看账面上的数字。
首发原创文章,作者:王坚,如若转载,请注明出处:https://idctop.com/article/800342.html